
gmocoin-backtest


gmocoin-backtest is a python library for backtest with gmocoin fx btc trade technical analysis on Python 3.7 and above.
backtest data from here
Installation
$ pip install gmocoin-backtest
Usage
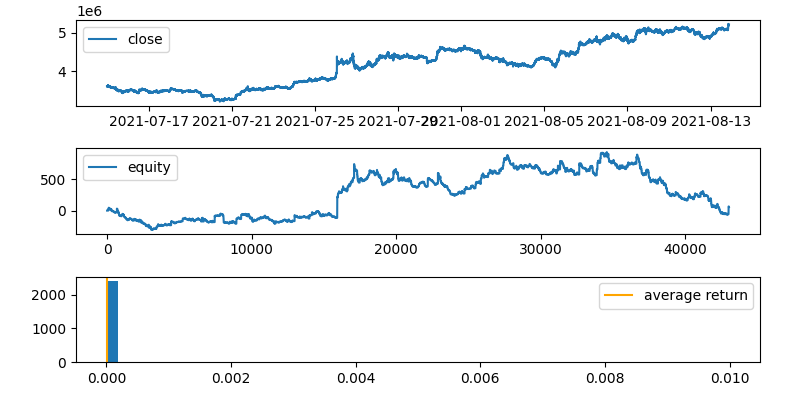
basic run
from gmocoin_backtest import Backtest

class MyBacktest(Backtest):
    def strategy(self):
        fast_ma = self.sma(period=5)
        slow_ma = self.sma(period=25)
        # golden cross
        self.sell_exit = self.buy_entry = (fast_ma > slow_ma) & (
            fast_ma.shift() <= slow_ma.shift()
        )
        # dead cross
        self.buy_exit = self.sell_entry = (fast_ma < slow_ma) & (
            fast_ma.shift() >= slow_ma.shift()
        )

MyBacktest(from_date="2021-07-15", to_date="2021-08-15").run()
advanced run
from gmocoin_backtest import Backtest
from pprint import pprint

class MyBacktest(Backtest):
    def strategy(self):
        rsi = self.rsi(period=10)
        ema = self.ema(period=20)
        atr = self.atr(period=20)
        lower = ema - atr
        upper = ema + atr
        self.buy_entry = (rsi < 30) & (self.df.C < lower)
        self.sell_entry = (rsi > 70) & (self.df.C > upper)
        self.sell_exit = ema > self.df.C
        self.buy_exit = ema < self.df.C

bt = MyBacktest(
    symbol="BTC", # (default=BTC_JPY)
    sqlite_file_name="backtest.sqlite3", # (default=backtest.sqlite3)
    from_date="2021-07-15", # (default="")
    to_date="2021-08-15", # (default="")
    size=0.1, # (default=0.001)
    interval="1H", # 5-60S(second), 1-60T(minute), 1-24H(hour) (default=1T)
    data_dir="data", # data directory (default=data)
)
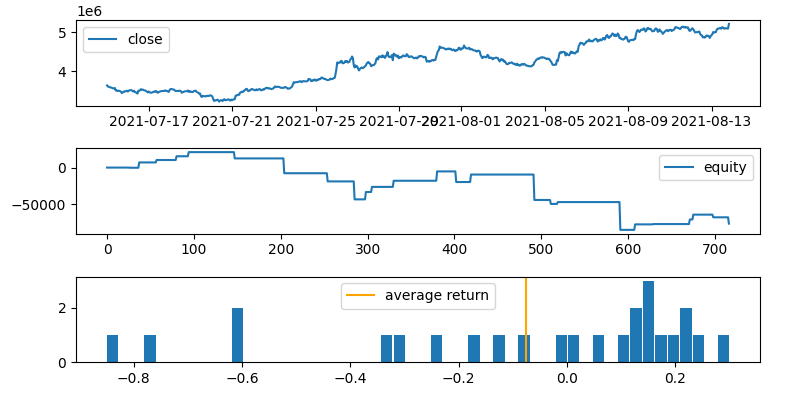
pprint(bt.run(), sort_dicts=False)
{'total profit': -76320.2,
 'total trades': 25,
 'win rate': 56.0,
 'profit factor': 0.549,
 'maximum drawdown': 105907.1,
 'recovery factor': -0.721,
 'riskreward ratio': 0.431,
 'sharpe ratio': -0.226,
 'average return': -0.075,
 'stop loss': 0,
 'take profit': 0}
Supported indicators
- Simple Moving Average 'sma'
- Exponential Moving Average 'ema'
- Moving Average Convergence Divergence 'macd'
- Relative Strenght Index 'rsi'
- Bollinger Bands 'bbands'
- Stochastic Oscillator 'stoch'
- Average True Range 'atr'
Strategy examples
MACD
class MyBacktest(Backtest):
    def strategy(self):
        macd, signal = self.macd(fast_period=12, slow_period=26, signal_period=9)
        self.sell_exit = self.buy_entry = (macd > signal) & (
            macd.shift() <= signal.shift()
        )
        self.buy_exit = self.sell_entry = (macd < signal) & (
            macd.shift() >= signal.shift()
        )
Bollinger Bands
class MyBacktest(Backtest):
    def strategy(self):
        upper, mid, lower = self.bbands(period=20, band=2)
        self.sell_exit = self.buy_entry = (upper > self.df.C) & (
            upper.shift() <= self.df.C.shift()
        )
        self.buy_exit = self.sell_entry = (lower < self.df.C) & (
            lower.shift() >= self.df.C.shift()
        )
Stochastic
class MyBacktest(Backtest):
    def strategy(self):
        k, d = self.stoch(k_period=5, d_period=3)
        self.sell_exit = self.buy_entry = (
            (k > 20) & (d > 20) & (k.shift() <= 20) & (d.shift() <= 20)
        )
        self.buy_exit = self.sell_entry = (
            (k < 80) & (d < 80) & (k.shift() >= 80) & (d.shift() >= 80)
        )
Moving average divergence rate
class MyBacktest(Backtest):
    def strategy(self):
        sma = self.sma(period=20)
        ratio = (self.df.C - sma) / sma * 100
        self.sell_exit = self.buy_entry = ratio > -5 & (ratio.shift() <= -5)
        self.buy_exit = self.sell_entry = ratio < 5 & (ratio.shift() >= 5)
Momentum
class MyBacktest(Backtest):
    def strategy(self):
        mom = self.df.C - self.df.C.shift(10)
        self.sell_exit = self.buy_entry = mom > 0 & (mom.shift() <= 0)
        self.buy_exit = self.sell_entry = mom < 0 & (mom.shift() >= 0)
Donchian Channels
class MyBacktest(Backtest):
    def strategy(self):
        high = self.df.H.rolling(20).max()
        low = self.df.L.rolling(20).min()
        self.sell_exit = self.buy_entry = (high > self.df.C) & (
            high.shift() <= self.df.C
        )
        self.buy_exit = self.sell_entry = (low < self.df.C) & (
            low.shift() >= self.df.C
        )
Relative Vigor Index
class MyBacktest(Backtest):
    def rvi(
        self, *, period: int = 10, price: str = "C"
    ) -> Tuple[pd.DataFrame, pd.DataFrame]:
        co = self.df.C - self.df.O
        n = (co + 2 * co.shift(1) + 2 * co.shift(2) + co.shift(3)) / 6
        hl = self.df.H - self.df.L
        d = (hl + 2 * hl.shift(1) + 2 * hl.shift(2) + hl.shift(3)) / 6
        rvi = n.rolling(period).mean() / d.rolling(period).mean()
        signal = (rvi + 2 * rvi.shift(1) + 2 * rvi.shift(2) + rvi.shift(3)) / 6
        return rvi, signal

    def strategy(self):
        rvi, signal = self.rvi(period=5)
        self.sell_exit = self.buy_entry = (rvi > signal) & (
            rvi.shift() <= signal.shift()
        )
        self.buy_exit = self.sell_entry = (rvi < signal) & (
            rvi.shift() >= signal.shift()
        )
1 maintainer

Metadata
1 maintainer
Release files for gmocoin-backtest 0.1.2
For a detailed explanation of source distributions (sdists) and built distributions (wheels), please see the package formats documentation.
Source distribution (sdist)
| File | Size | Uploaded | |
|---|---|---|---|
| gmocoin-backtest-0.1.2.tar.gz | 9.2 kB | Details |
Built distribution (wheel)
| File | Interpreter | ABI | Platform | Reset |
|---|---|---|---|---|
| gmocoin_backtest-0.1.2-py3-none-any.whl | Python 3 | none | any | Details |
Total release size: 17.4 kB
Release files / gmocoin-backtest-0.1.2.tar.gz
| Download URL | gmocoin-backtest-0.1.2.tar.gz |
|---|---|
| Size | 9.2 kB |
| Tags | Source |
|
SHA-256 checksum How to use checksums |
a5329d0fd305033621f51f43e8849b81880c7c2ebc5a022715dd4e2e6a58d999
|
|
BLAKE2b-256 checksum How to use checksums |
e22c904835417f4cbdea745be13a160893f6a336b815e533ef633b5d4fcd2d57
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
No |
| Uploaded via |
twine/3.4.2 importlib_metadata/4.6.4 pkginfo/1.7.1 requests/2.26.0 requests-toolbelt/0.9.1 tqdm/4.62.0 CPython/3.9.6
|
Release files / gmocoin_backtest-0.1.2-py3-none-any.whl
| Download URL | gmocoin_backtest-0.1.2-py3-none-any.whl |
|---|---|
| Size | 8.2 kB |
| Tags | Python 3 |
|
SHA-256 checksum How to use checksums |
8fe35fab424a00376d95f33ce6f62358d32675aaaf667aff5e237cd2241d09ab
|
|
BLAKE2b-256 checksum How to use checksums |
cb62ef41f528c3070a2a64076b5219f15ed6d02fdf655ab6a2f75268167ed8d5
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
No |
| Uploaded via |
twine/3.4.2 importlib_metadata/4.6.4 pkginfo/1.7.1 requests/2.26.0 requests-toolbelt/0.9.1 tqdm/4.62.0 CPython/3.9.6
|














