
Time-Series Cross-Validation
This python package aims to implement Time-Series Cross Validation Techniques.
The idea is given a training dataset, the package will split it into Train, Validation and Test sets, by means of either Forward Chaining, K-Fold or Group K-Fold.
As parameters the user can not only select the number of inputs (n_steps_input) and outputs (n_steps_forecast), but also the number of samples (n_steps_jump) to jump in the data to train.
The best way to install the package is as follows: pip install timeseries-cv and then use it with import tsxv.
Features
This can be seen more intuitively using the jupyter notebook: "example.ipynb" Below you can find an example of the usage of each function for the following Time-Series:
timeSeries = array([0, 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12, 13, 14, 15, 16, 17, 18, 19, 20, 21, 22, 23, 24, 25, 26])
Split Train
split_train
from tsxv.splitTrain import split_train
X, y = split_train(timeSeries, n_steps_input=4, n_steps_forecast=3, n_steps_jump=2)
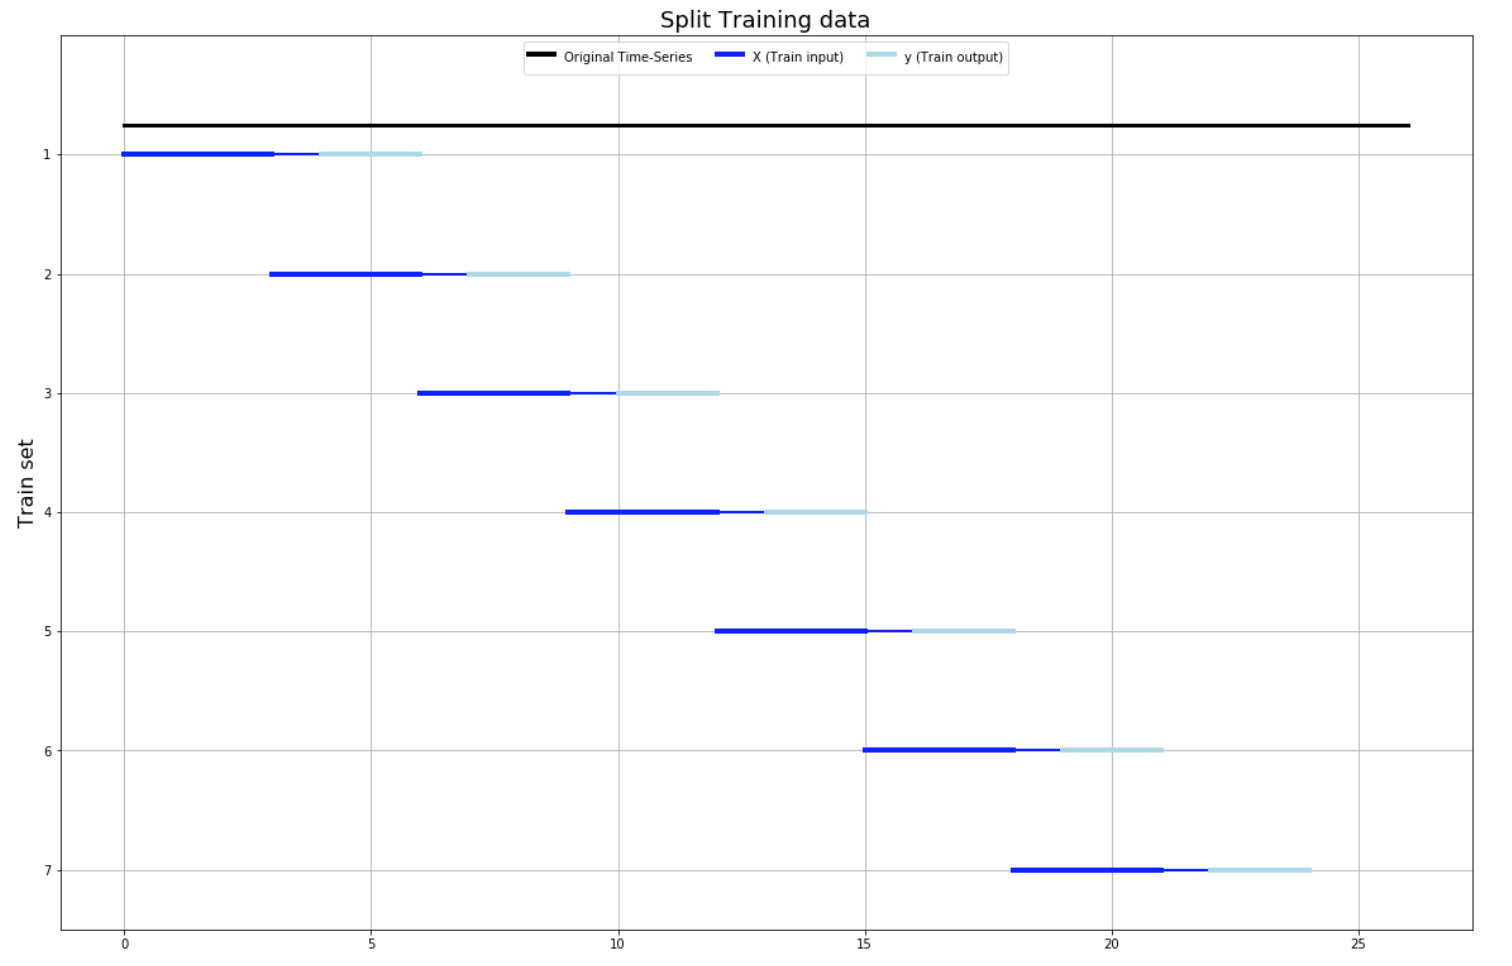
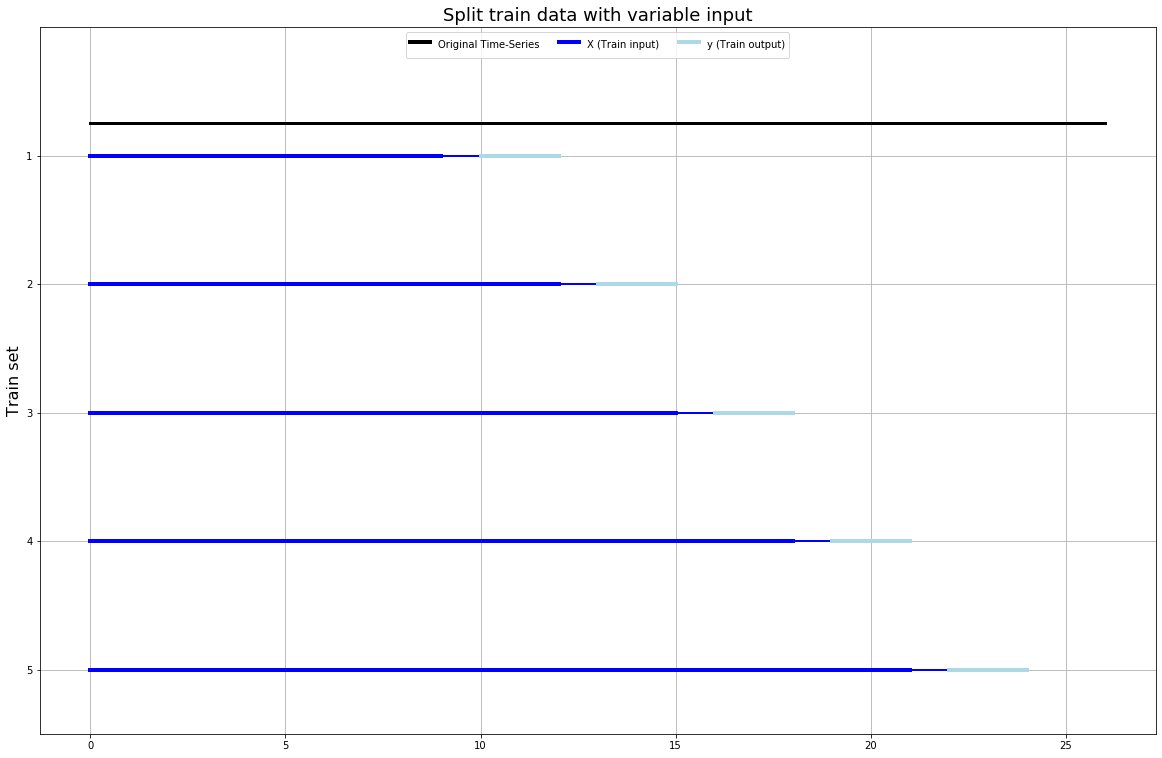
split_train_variableInput
from tsxv.splitTrain import split_train_variableInput
X, y = split_train_variableInput(timeSeries, minSamplesTrain=10, n_steps_forecast=3, n_steps_jump=3)
Split Train Val
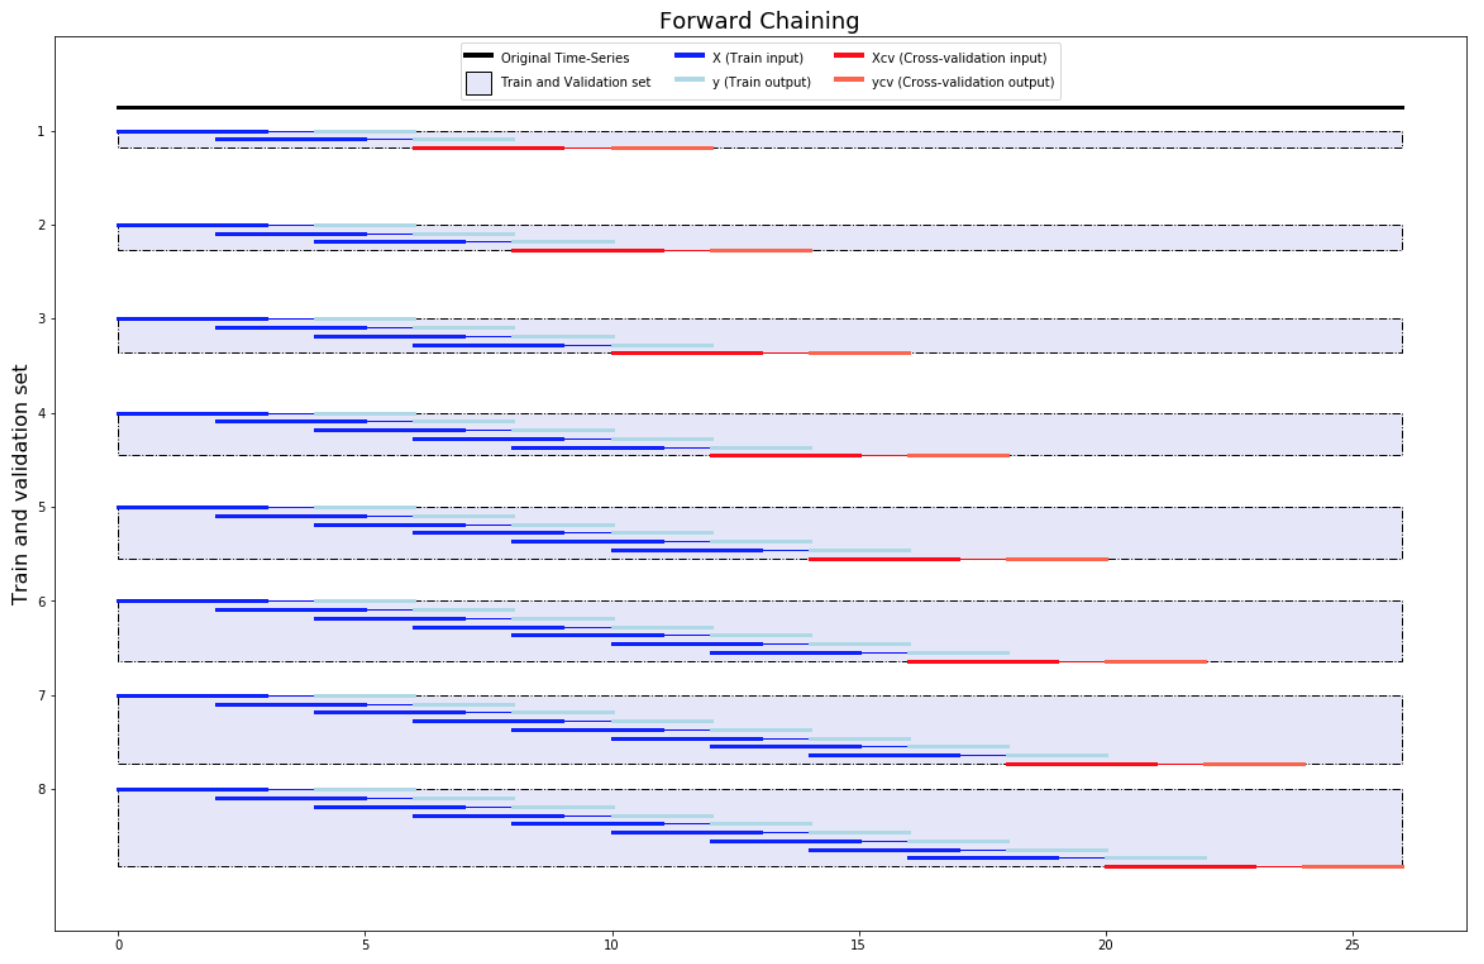
split_train_val_forwardChaining
from tsxv.splitTrainVal import split_train_val_forwardChaining
X, y, Xcv, ycv = split_train_val_forwardChaining(timeSeries, n_steps_input=4, n_steps_forecast=3, n_steps_jump=2)
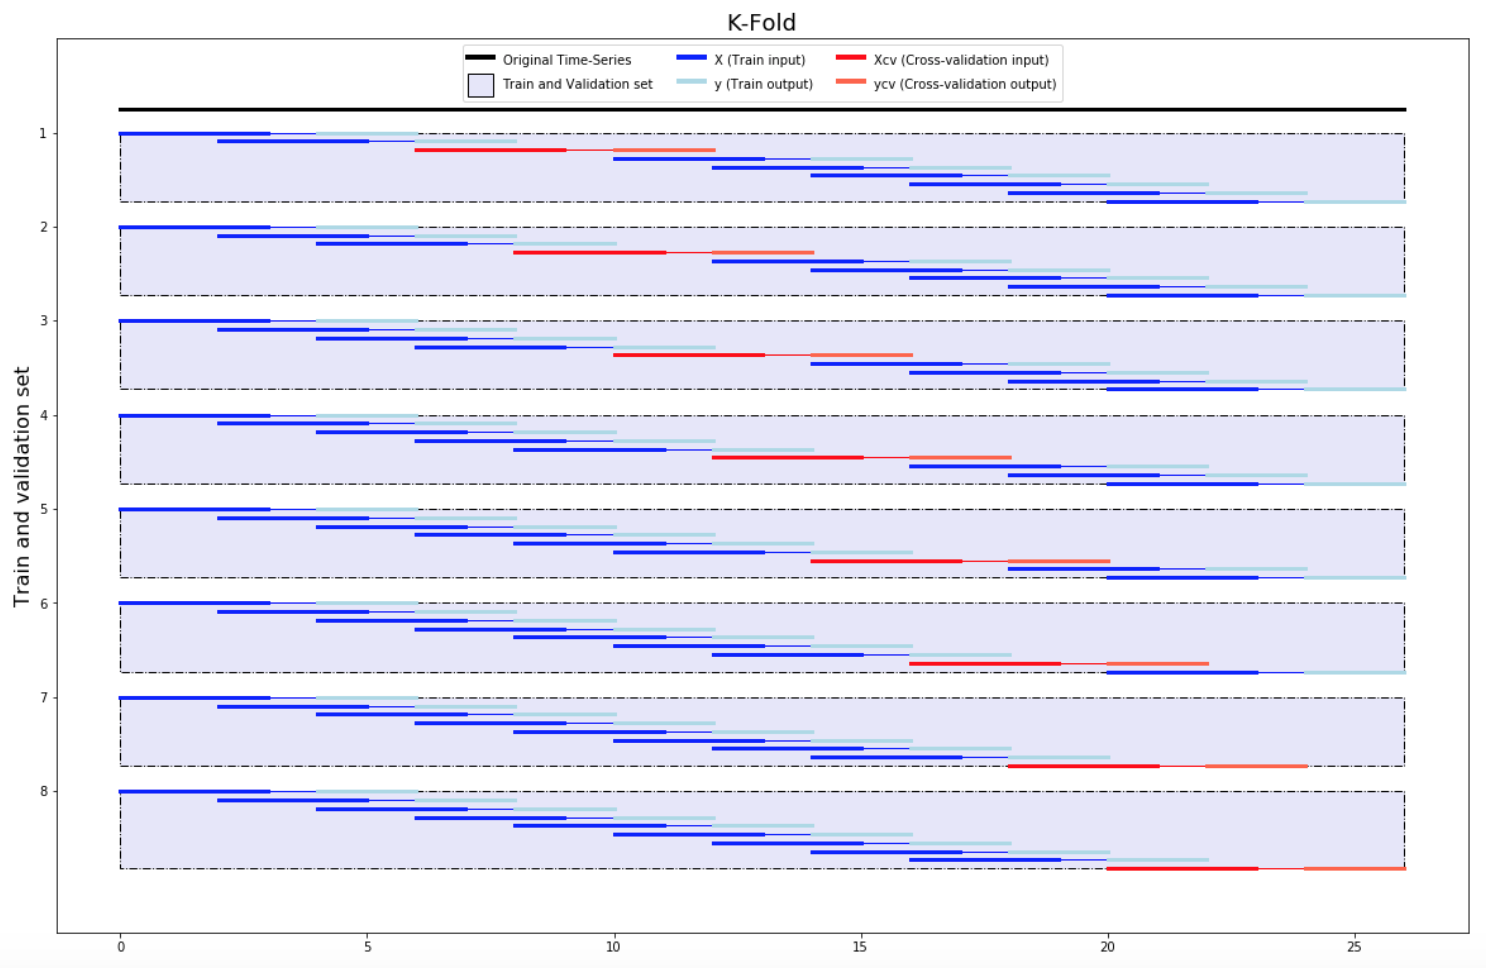
split_train_val_kFold
from tsxv.splitTrainVal import split_train_val_kFold
X, y, Xcv, ycv = split_train_val_kFold(timeSeries, n_steps_input=4, n_steps_forecast=3, n_steps_jump=2)
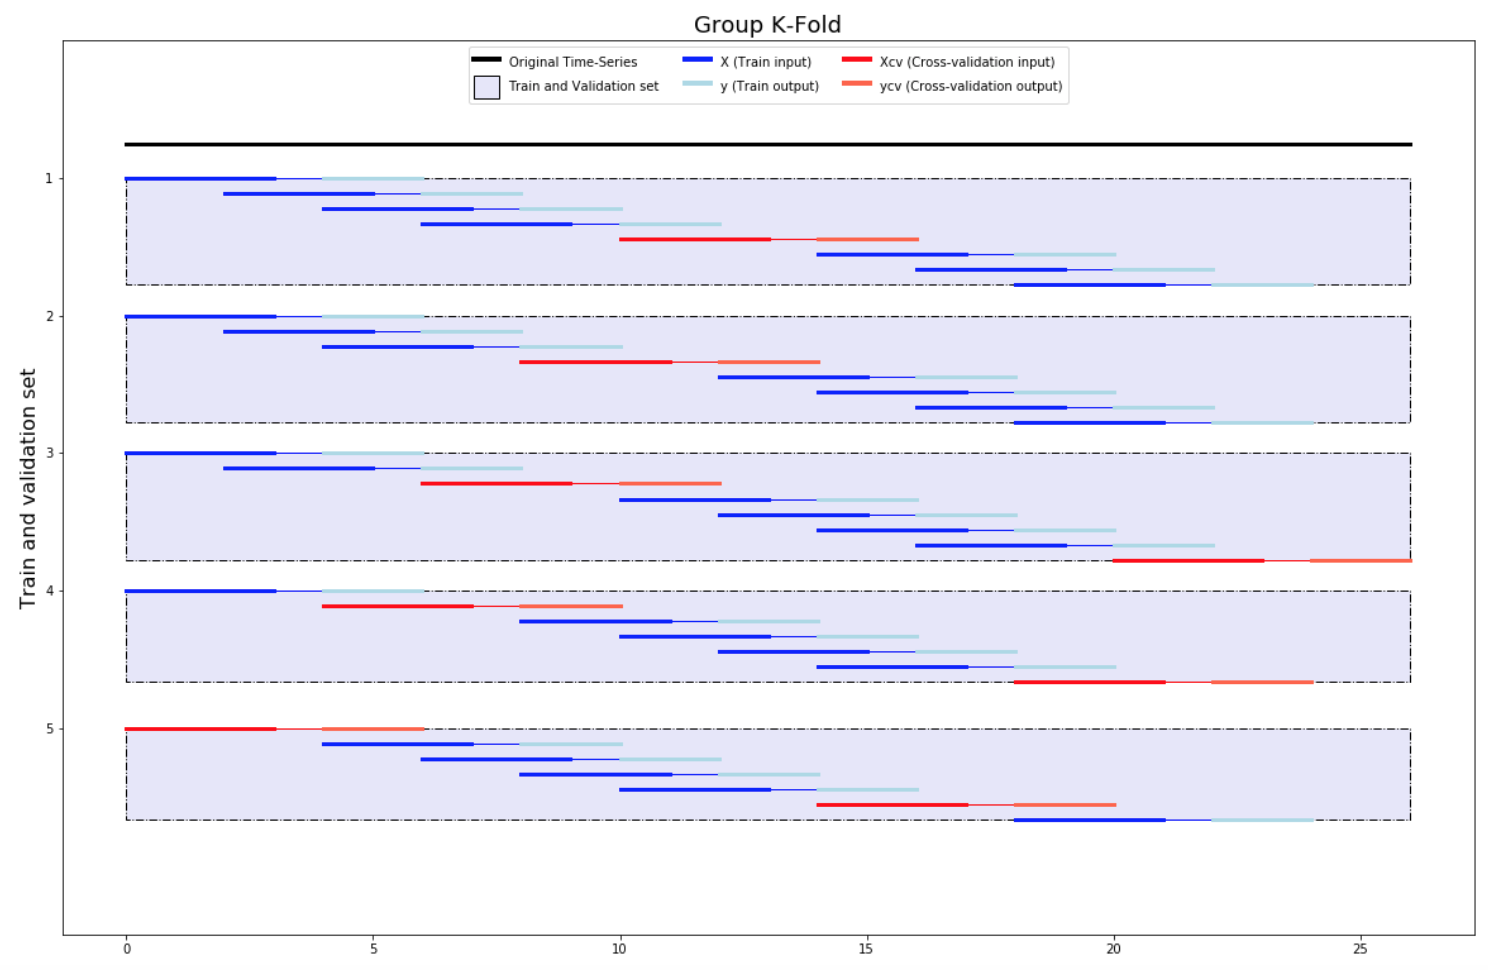
split_train_val_groupKFold
from tsxv.splitTrainVal import split_train_val_groupKFold
X, y, Xcv, ycv = split_train_val_groupKFold(timeSeries, n_steps_input=4, n_steps_forecast=3, n_steps_jump=2)
Split Train Val Test
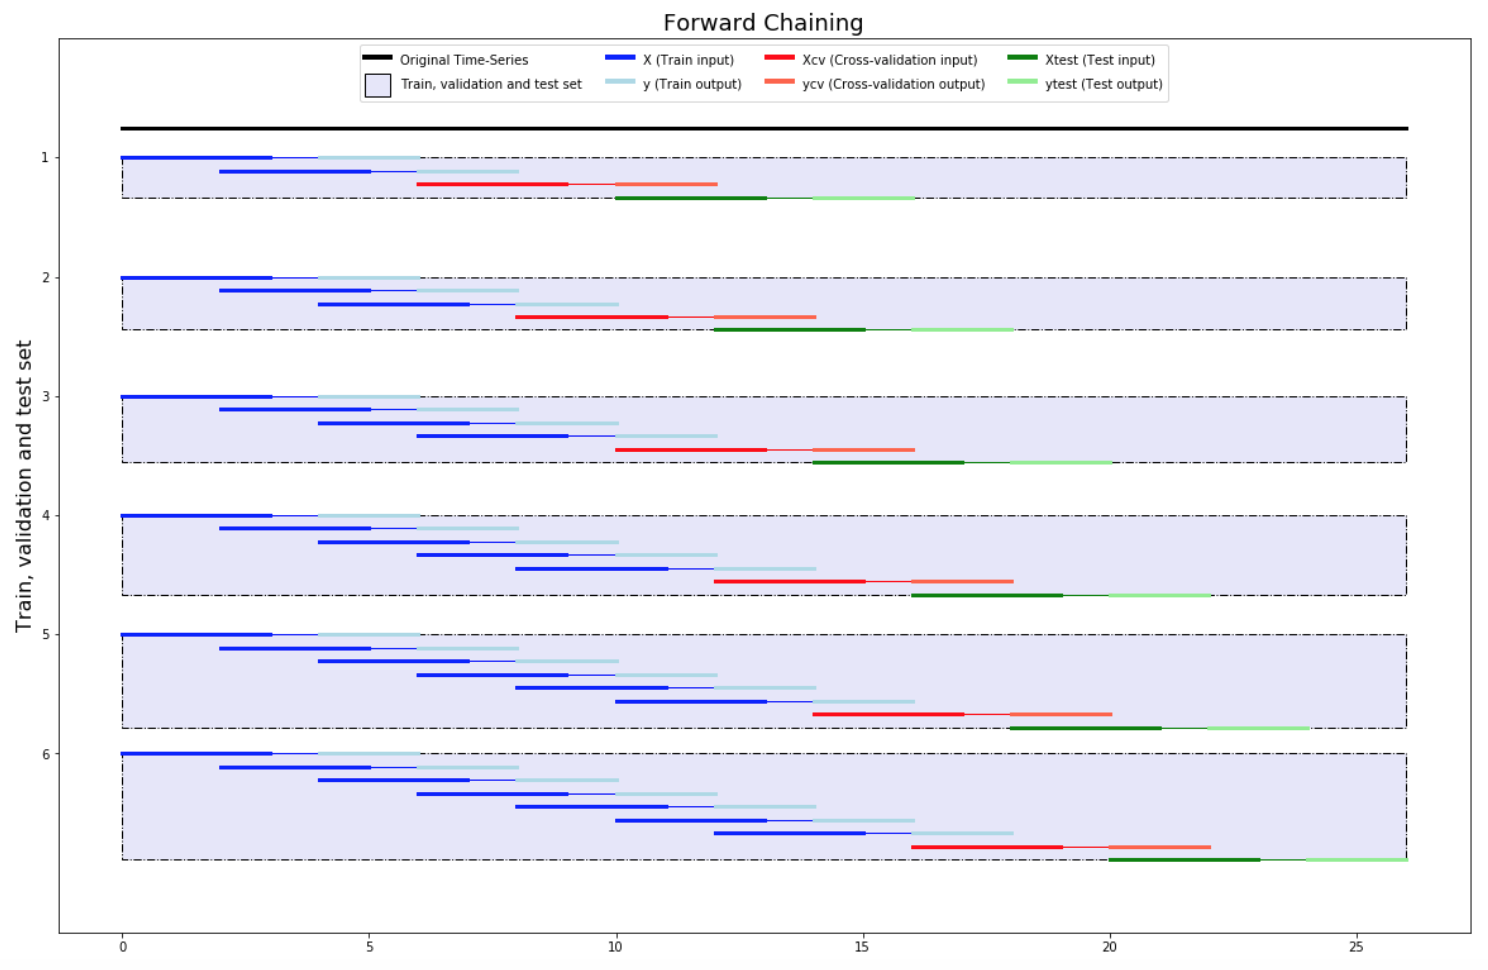
split_train_val_test_forwardChaining
from tsxv.splitTrainValTest import split_train_val_test_forwardChaining
X, y, Xcv, ycv, Xtest, ytest = split_train_val_test_forwardChaining(timeSeries, n_steps_input=4, n_steps_forecast=3, n_steps_jump=2)
split_train_val_test_kFold
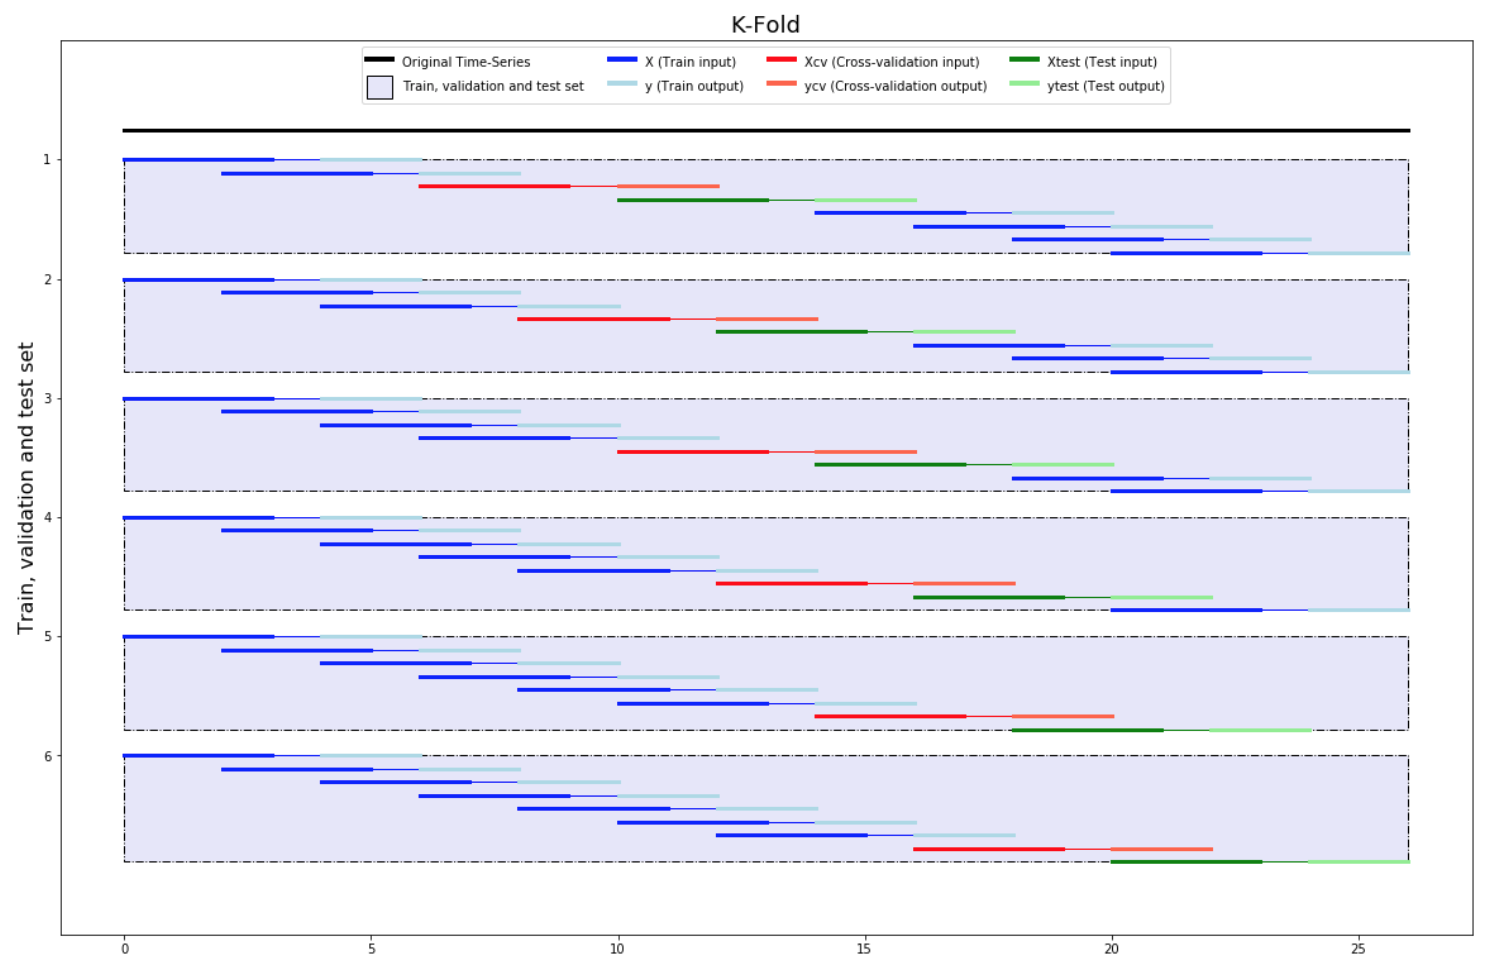
from tsxv.splitTrainValTest import split_train_val_test_kFold
X, y, Xcv, ycv, Xtest, ytest = split_train_val_test_kFold(timeSeries, n_steps_input=4, n_steps_forecast=3, n_steps_jump=2)
split_train_val_test_groupKFold
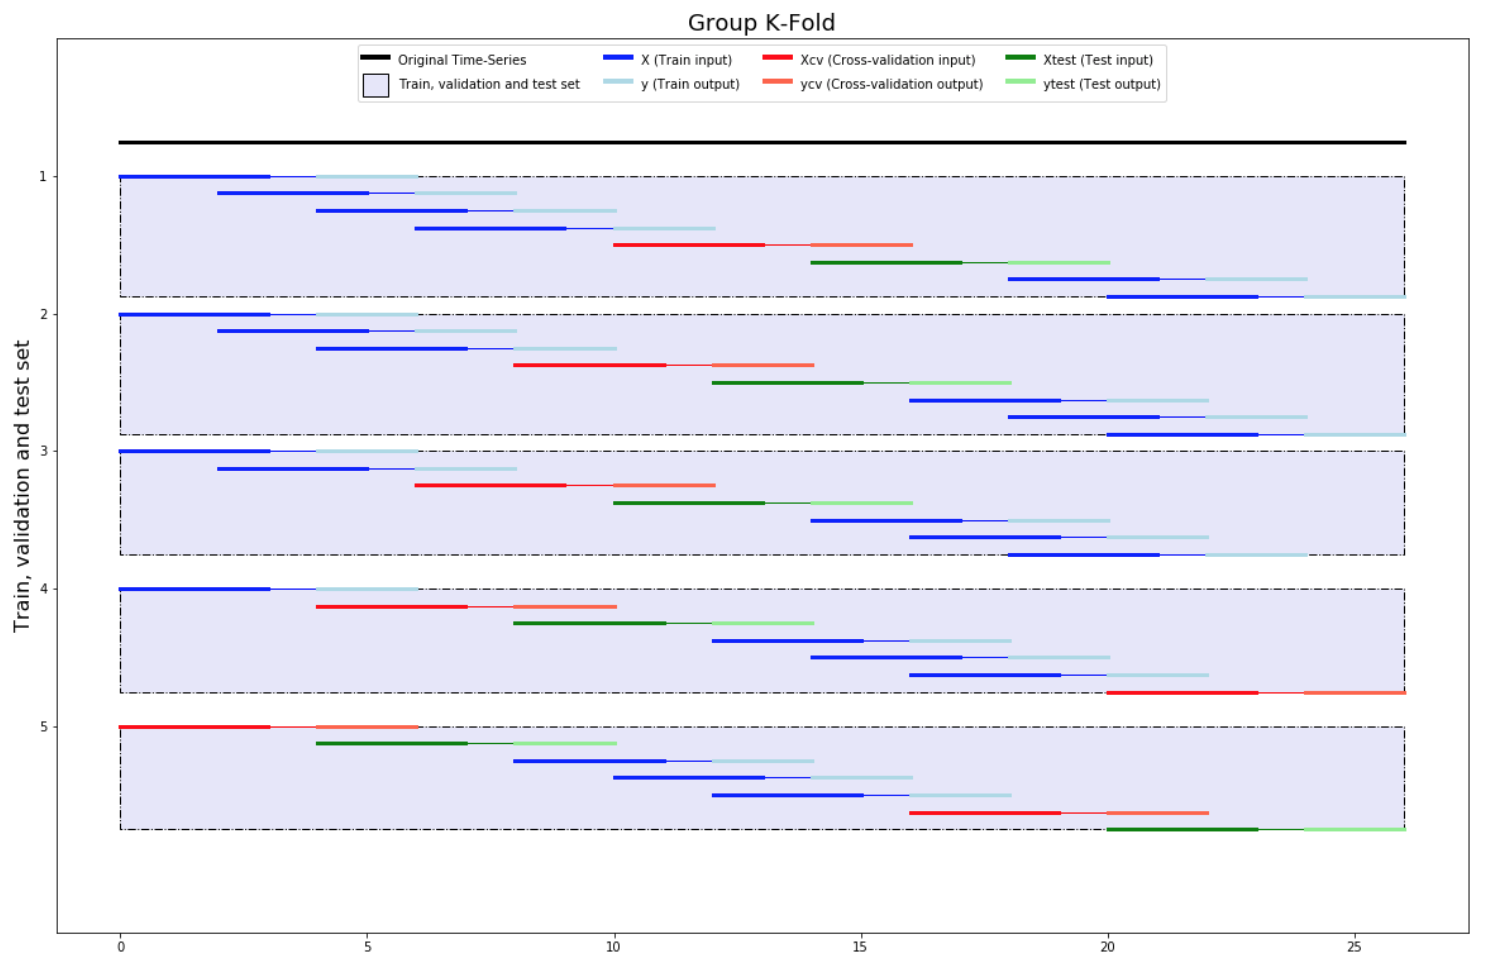
from tsxv.splitTrainValTest import split_train_val_test_groupKFold
X, y, Xcv, ycv, Xtest, ytest = split_train_val_test_groupKFold(timeSeries, n_steps_input=4, n_steps_forecast=3, n_steps_jump=2)
Citation
This module was developed with co-autorship with Filipe Roberto Ramos (https://ciencia.iscte-iul.pt/authors/filipe-roberto-de-jesus-ramos/cv) for his phD thesis entitled "Data Science in the Modeling and Forecasting of Financial timeseries: from Classic methodologies to Deep Learning". Submitted in 2021 to Instituto Universitário de Lisboa - ISCTE Business School, Lisboa, Portugal.
APA
Ramos, F. (2021). Data Science na Modelação e Previsão de Séries Económico-financeiras: das Metodologias Clássicas ao Deep Learning. (PhD Thesis submitted, Instituto Universitário de Lisboa - ISCTE Business School, Lisboa, Portugal).
@phdthesis{FRRamos2021,
      AUTHOR = {Filipe R. Ramos},
      TITLE = {Data Science na Modelação e Previsão de Séries Económico-financeiras: das Metodologias Clássicas ao Deep Learning},
      PUBLISHER = {PhD Thesis submitted, Instituto Universitário de Lisboa - ISCTE Business School, Lisboa, Portugal},
      YEAR =  {2021}
}
1 maintainer

Metadata
1 maintainer
Release files for timeseries-cv 0.1.5
For a detailed explanation of source distributions (sdists) and built distributions (wheels), please see the package formats documentation.
Source distribution (sdist)
| File | Size | Uploaded | Provenance | Actions |
|---|---|---|---|---|
| timeseries-cv-0.1.5.tar.gz | 7.8 kB | Without provenance | Details for timeseries-cv-0.1.5.tar.gz |
Built distribution (wheel)
| File | Interpreter | ABI | Platform | Actions Reset |
|---|---|---|---|---|
| timeseries_cv-0.1.5-py3-none-any.whl | Python 3 | none | any | Details for timeseries_cv-0.1.5-py3-none-any.whl |
Total release size: 16.7 kB
Release files / timeseries-cv-0.1.5.tar.gz
| Download URL | timeseries-cv-0.1.5.tar.gz |
|---|---|
| Size | 7.8 kB |
| Tags | Source |
|
SHA-256 checksum How to use checksums |
6ff5577adeb67f668ee0990f47675e1cbd86724eba80f557e59bad3ae0991659
|
|
BLAKE2b-256 checksum How to use checksums |
c2cdd44c79aa0cf4289f5c660180ada04de191f17ce17ea18567ff83f00236e5
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
No |
| Uploaded via |
poetry/1.1.12 CPython/3.8.2 Linux/5.11.0-1021-azure
|
Release files / timeseries_cv-0.1.5-py3-none-any.whl
| Download URL | timeseries_cv-0.1.5-py3-none-any.whl |
|---|---|
| Size | 8.9 kB |
| Tags | Python 3 |
|
SHA-256 checksum How to use checksums |
517ea012337410a266b1504165f5102478f4cbeadabb7f5b0c08fac4cd475ef7
|
|
BLAKE2b-256 checksum How to use checksums |
6da8a87a8c5e05a59d9f31558b668b9fa179658dce70ccff91d72c74cd923f91
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
No |
| Uploaded via |
poetry/1.1.12 CPython/3.8.2 Linux/5.11.0-1021-azure
|
Security for timeseries-cv 0.1.5
Provenance
Provenance describes where a file came from. On PyPI, provenance is shared via attestations, which provide a verifiable record of the build or publishing details. View details, limitations and caveats.
No provenance found
None of the files in this release were uploaded with provenance metadata.
A note on package security
PyPI is a repository for distributing packages, not a service for auditing them. While third-party security researchers and our staff do their best to detect and remove malicious packages, PyPI cannot guarantee the quality, security or suitability of any given package.
To learn more about protecting yourself from malicious actors, visit our package security documentation.














