


A biblioteca comparar_fundos_br possui uma série de funções que permitem:
- Capturar dados diários de fundos de investimento;
- Filtrar fundos por classe CVM (ex Fundos de Ações, Fundos de Renda Fixa, etc);
- Calcular risco (volatilidade) e retorno dos fundos;
- Cálculo de rentabilidade no período selecionado, rentabilidade diária, rentabilidade acumulada, rentabilidade anualizada;
- Filtrar fundos por CNPJ ou por nome (ex: fundos que contenham a palavra Bradesco);
- Comparar fundos com benchmarks como: CDI, Índice Bovespa, Ações, ETFs, Dólar Fechamento, Dólar Oficial PTAX (compra e venda),IMA-S, IMA-B, IMA-B 5, IMA-B 5+, IMA-B 5 P2, IRFM, IRFM P2, IHFA, IDA-DI, IDA-IPCA, IDA-Geral;
- Comparar fundos com sua carteira de investimentos;
- Plotar gráficos de comparação e evolução dos fundos em período específico juntamente com seus benchmarks.
Instalação
pip install comparar_fundos_br
Caso necessite utilizar proxy, inicie com o código abaixo:
import getpass

user = getpass.getuser().lower()
pwd = getpass.getpass(prompt="Senha: ")
proxy = "10.10.1.10"
porta = 3128
proxies = {
    "http": f"http://{user}:{pwd}@{proxy}:{porta}",
    "https": f"http://{user}:{pwd}@{proxy}:{porta}",
        }
Veja a seguir um exemplo para capturar dados dos Fundos de Investimento com seus respectivos filtros. Repare que é possível obter um formato de dataframe em pandas ou polars (auxilia para trabalhar com grandes dataframes).
import comparar_fundos_br as comp

informe_diario_fundos_historico = comp.fundosbr(anos=range(2021,2022), #somente 2021
                                                  meses=range(1,3), #somente Jan e Fev
                                                  num_minimo_cotistas=10,
                                                  patriminio_liquido_minimo=1e6,
                                                  proxy=proxies,
                                                  output_format='pandas')
informe_diario_fundos_historico.head()
| DT_COMPTC           | CNPJ_FUNDO         |   NR_COTST | VL_PATRIM_LIQ   | VL_QUOTA   | VL_TOTAL       | CAPTC_DIA   | RESG_DIA   |
|---------------------|--------------------|------------|-----------------|------------|----------------|-------------|------------|
| 2022-01-03 00:00:00 | 41.778.228/0001-94 |         23 | 22.282.945,45   | 1,03       | 22.366.555,70  | 0,00        | 0,00       |
| 2022-01-03 00:00:00 | 05.090.905/0001-13 |         65 | 1.645.439,95    | 5,39       | 1.624.983,60   | 0,00        | 0,00       |
| 2022-01-03 00:00:00 | 34.271.097/0001-99 |         12 | 15.971.287,49   | 1,06       | 15.998.464,03  | 0,00        | 0,00       |
| 2022-01-03 00:00:00 | 18.298.411/0001-70 |         71 | 287.276.414,66  | 3,31       | 288.767.536,79 | 0,00        | 200.000,00 |
| 2022-01-03 00:00:00 | 40.905.548/0001-03 |         17 | 28.068.429,23   | 1.083,46   | 28.207.991,86  | 35.200,00   | 0,00       |
Os dados históricos dos fundos contém alguns problemas como: repetição do mesmo fundo em classes iguais com nomes diferentes e alterações em nome das colunas ou, até mesmo, ausência de alguma coluna. Para contornar, filtramos os tipos de fundos como: 'FI', 'FIF' ou'CLASSES - FIF e não retornamos com essa coluna, mas a informação pode ser obtida a posteriori, veja a seguir.
Todas as informações adicionais sobre os fundos como: classificação ANBIMA, classe, Denominação Social (Nome do Fundo), Condomínio, Custodiante e outras estão disponíveis no cadastro dos fundos. Para obte-lo, basta invocar a função abaixo:
cadastro = comp.get_cadastro_fundos(classe=comp.get_classes(), proxy=proxies,
                                    output_format='polars')
Caso deseje filtrar apenas algunas classes de Fundos, siga o exemplo abaixo que filtra por fundos de ações.
print(comp.get_classes())
cadastro = comp.get_cadastro_fundos(classe=["Ações"], proxy=proxies,
                                    output_format='polars')
Importante ressaltar que todos os Fundos que são retornados do cadastro possuem situação CVM como "EM FUNCIONAMENTO NORMAL", além de retornar somente o tipo de classe Classes de Cotas de Fundos FIF e classificação não nula.
Para cruzar as informações diárias e de cadastro, execute:
informe_completo = comp.mesclar_bases(cadastro, informe_diario_fundos_historico)
Os estudos com os fundos são executados sobre uma série temporal das cotas diárias dos fundos. Com informe_completo pode-se filtrar os fundos que interessam para sua análise. Uma coluna adicional foi criada para conjugar CNPJ do Fundo a seu Nome (CNPJ - Nome).
Caso esteja utilizando polars, obtenha a série temporal da seguinte forma:
serie_temporal_fundos = informe_completo.pivot(index="DT_COMPTC", columns="CNPJ - Nome",
                                                 values="VL_QUOTA", aggregate_function='first')
serie_temporal_fundos = serie_temporal_fundos.sort(['DT_COMPTC'])
Agora se estiver utilizando o pandas:
serie_temporal_fundos = informe_completo.pivot_table(index="DT_COMPTC", columns="CNPJ - Nome",
                                                     values="VL_QUOTA", aggfunc='first')
serie_temporal_fundos = serie_temporal_fundos.sort_values(['DT_COMPTC'])
Para obter o retorno dos Fundos, chame a função calcula_risco_retorno_fundos passando os dados dos fundos que acabou de obter. Caso esteja trabalhando até aqui com polars, deve-se mudar para pandas usando comando serie_temporal_fundos.to_pandas().set_index('DT_COMPTC'), pois as demais funções não foram implementadas em polars.
(risco_retorno, rentabilidade_fundos_diaria,
    cotas_normalizadas, rentabilidade_fundos_acumulada,
    rentabilidade_acumulada_por_ano) = comp.calcula_risco_retorno_fundos(serie_temporal_fundos)
O primeiro dataframe indica tanto o risco (volatidade padrão) de cada fundo, por CNPJ - Nome, quanto sua rentabilidade, ambos anualizados. O segundo dataframe provê os retornos diários de cada fundo. Já o terceiro dataframe retorna o valor das cotas dos fundos normalizadas no período selecionado. Os demais dataframes retornam as rentabilidades acumulada por ano e a rentabilidade total no período, respectivamente.
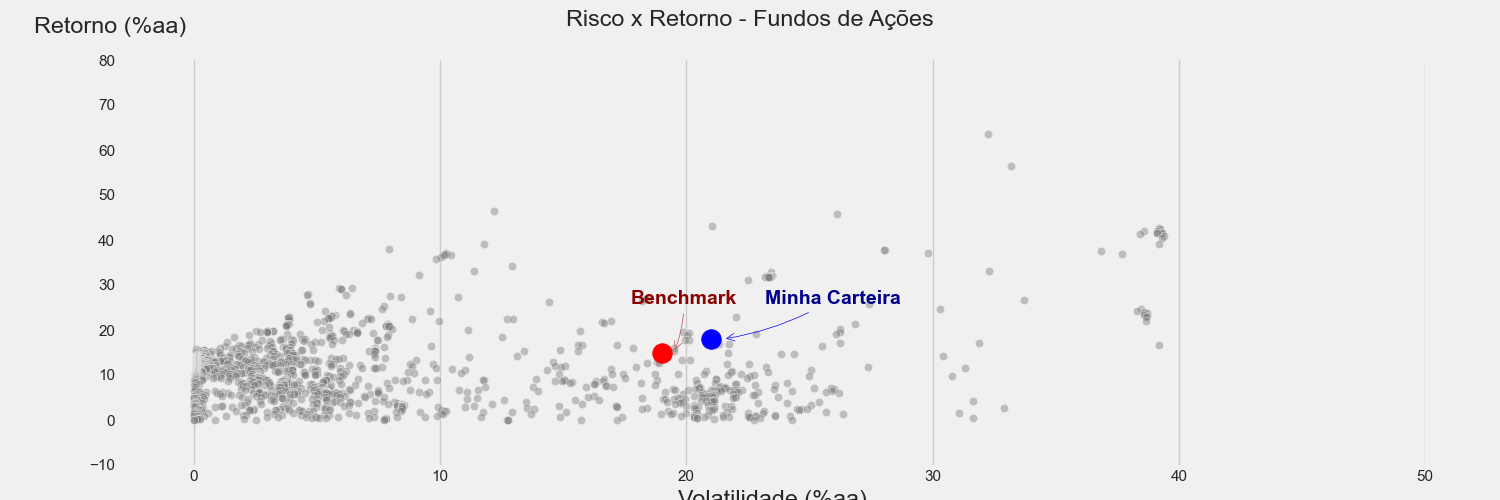
A forma mais eficiente para comparar o desempenho dos Fundos é usando gráficos. Você pode plotar o risco x retorno dos Fundos e comparar com seu benchmark ou sua carteira de investimentos. Aqui não vamos calcular pra você a rentabilidade da sua carteira, apenas usar esse dado para comparar com os fundos selecionados. Veja o exemplo:
risco_retorno_filtrado = risco_retorno[
                                    (risco_retorno["volatilidade"] <= 40)
                                    & (risco_retorno["rentabilidade"] >= 0)
                                    & (risco_retorno["rentabilidade"] <= 100)
                                    ]

comp.plotar_comparacao_risco_retorno(
                                risco_retorno_filtrado,
                                (21, 18), #(risco, retorno) da minha carteira
                                (19, 15), #(risco, retorno) do benchmark
                                nome_carteira="Minha Carteira",
                                nome_benchmark="Benchmark",
                                figsize=(15, 5),
                                posicao_texto_carteira=(30, 25),
                                posicao_texto_benchmark=(31, -25),
                                )
plt.suptitle("Risco x Retorno - Fundos de Ações")
plt.ylim(-10, 140)
plt.xlim(-3, 60)
plt.show()
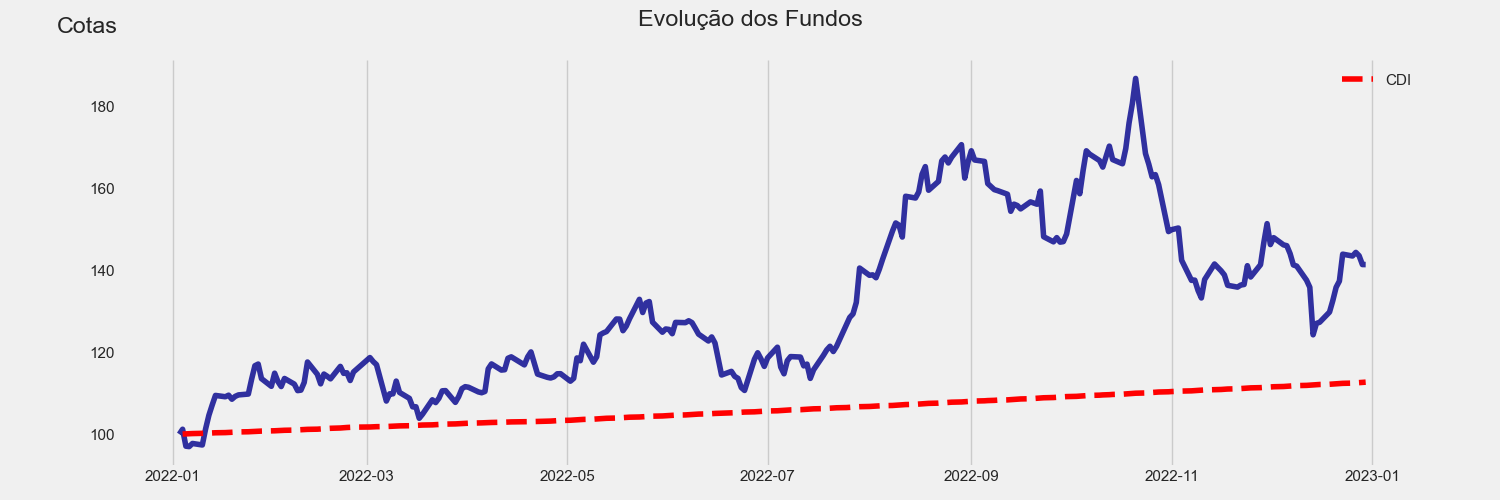
Uma outra forma de comparação é utilizando as cotas iniciando em um valor inicial de 1, arbitrário. Caso deseje visualizar a evolução do investimento, basta multiplicar o dataframe, assim a comparação fica facilitada.
A função plotar_evolucao encontra os Fundos tanto por CNPJ quanto por Nome, ou seja, se deseja obter todos os Fundos que possuam Bradesco no Nome, basta informa na variável lista_fundos=["Bradesco"].
Para facilitar a comparação, você pode personalizar o gráfico para destacar o melhor e o pior Fundo, além de plotar o seu benchmark.
Os benchmarks disponíveis são: CDI, IMA-S, IMA-B5, IMA-B5+, IMA-B5 P2, IRFM, IRFM P2, IHFA, Ibovespa, DIVO11 (IDIV), SP500 e Ações diversas listadas na B3. A função retorna os valores de cada ticker, retorno diário e retorno acumulado no período indicado.
dados = comp.DadosFinanceiros(proxy=None)

data_inicio, data_fim = "2008-01-01", "2026-08-01"

ptax = dados.cambio_ptax(data_inicio, data_fim, compra=False)
acoes_etfs = dados.stocks(["PETR4", "VALE3", "IVVB11"], data_inicio, data_fim)
multi = dados.benchmarks(data_inicio, data_fim, benchmark=["CDI", "IBOV", "sp500"], metodo_cdi="bacen")

df_benchmarks = pd.concat([multi, acoes_etfs], axis=1).sort_index() #cuidado com missing values

data = comp.plotar_evolucao(
                cotas_normalizadas*100,
                lista_fundos=["03.916.081/0001-62","06.916.384/0001-73"],
                figsize=(15, 5),
                color="darkblue",
                alpha=0.8
                )
plt.suptitle("Evolução dos Fundos")
plt.plot((1+df_benchmarks[['Retorno Acumulado CDI']].dropna().fillna(0))*100, label="CDI", color='red', linestyle='--')
plt.legend(frameon=False, loc="upper right")
plt.show()
data = comp.plotar_evolucao(
                            cotas_normalizadas*100,
                            lista_fundos=["Bradesco"],
                            figsize=(15, 5),
                            color="gray",
                            alpha=0.2,
                            color_maximo="orange",
                            color_minimo="blue",
                            color_seta_maximo="orange",
                            color_seta_minimo="blue",
                            posicao_texto_maximo=(-100, 35),
                            posicao_texto_minimo=(-100, 10),
                            )
plt.suptitle("Evolução dos Fundos que contenham Bradesco no nome")
plt.plot((1+ibov[['Retorno Acumulado IBOV']].fillna(0))*100, label="Ibovespa", color="red", lw=3)
plt.legend(frameon=False, loc="upper center")
plt.show()
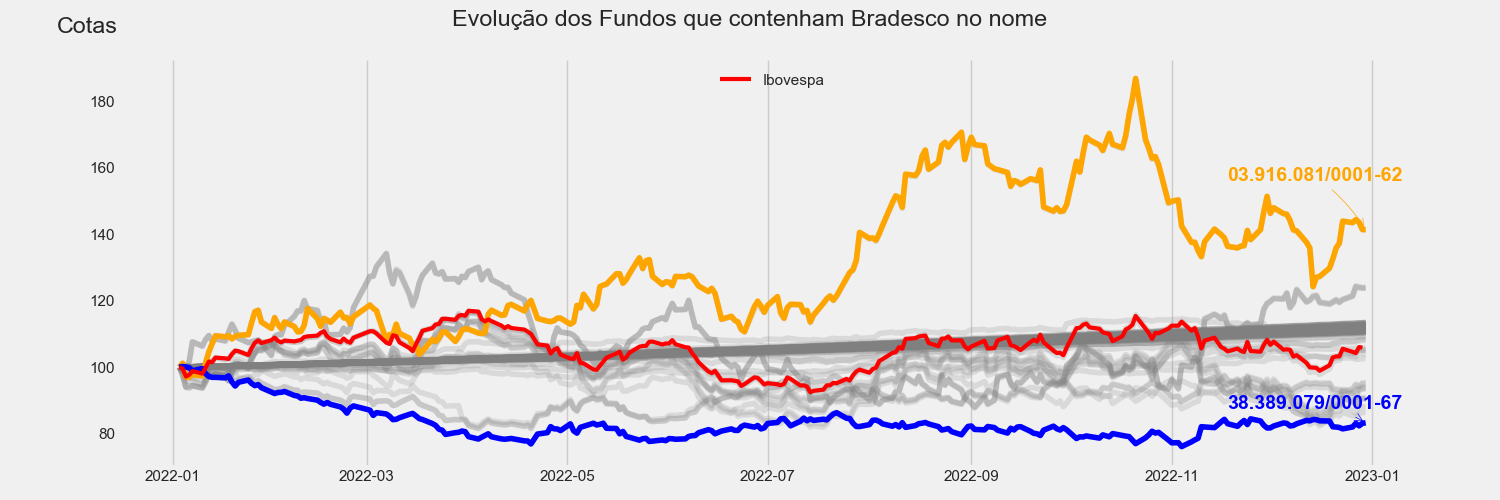
Ainda é possível listar os Fundos de maior e pior desempenho:
melhores = data.iloc[-1:].T.dropna().sort_values(data.index[-1], ascending=False)
melhores.columns = ["Evolução"]
melhores.head()
| CNPJ - Nome                                                                                                  |   Evolução |
|--------------------------------------------------------------------------------------------------------------|------------|
| 03.916.081/0001-62 // BRADESCO FIF - CLASSE DE INVESTIMENTO EM AÇÕES PETROBRAS - RESPONSABILIDADE LIMITADA   |    141.402 |
| 03.922.006/0001-04 // BRADESCO H FIF - CLASSE DE INVESTIMENTO EM AÇÕES PETROBRAS - RESPONSABILIDADE LIMITADA |    141.294 |
| 04.884.567/0001-29 // BRADESCO BA FIF - CLASSE DE INVESTIMENTO EM AÇÕES VALE -RESP LIMITADA                  |    124.039 |
| 04.882.617/0001-39 // BRADESCO FIF - CLASSE DE INVESTIMENTO EM AÇÕES VALE - RESPONSABILIDADE LIMITADA        |    123.804 |
| 04.892.107/0001-42 // BRADESCO H FIF - CLASSE DE INVESTIMENTO EM AÇÕES VALE DO RIO DOCE - RESP LIMITADA      |    123.724 |
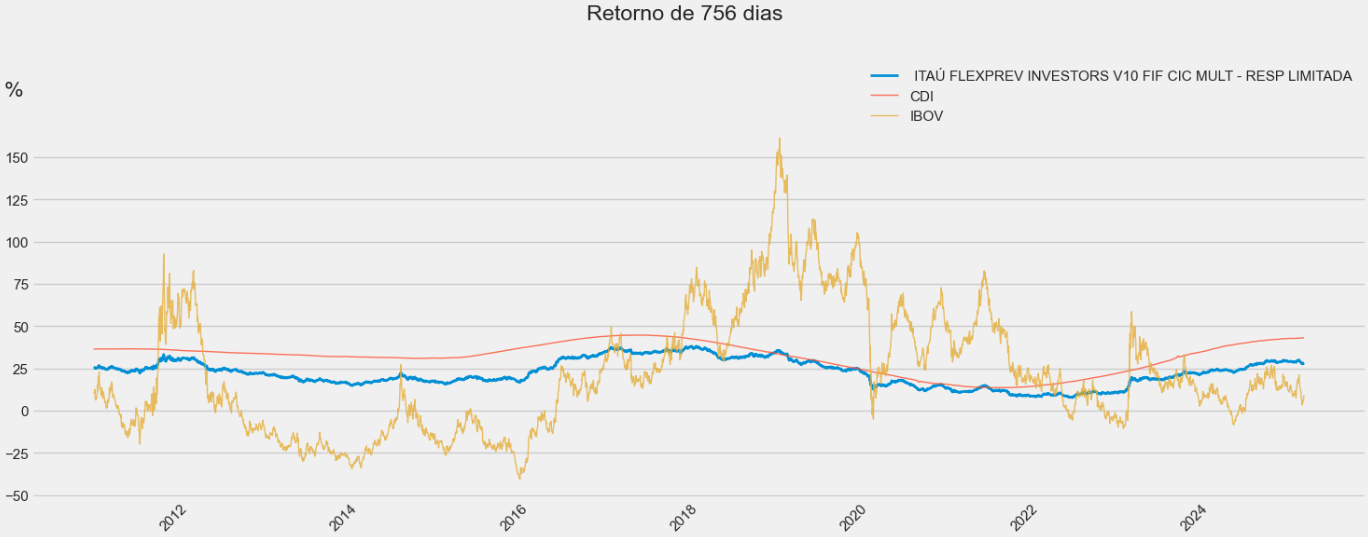
Uma forma eficiente de avaliar o desempenho dos fundos, é por meio de janelas móveis. Ao invocar a função plotar_rentabilidade_janela_movel informando a série temporal das cotas diárias, os benchmarks específicos e a janela de tempo ou holding period (HP), veja:
import random, matplotlib
random.seed(12)
matplotlib.style.use("fivethirtyeight")
seleciona_um_fundo_aleatoriamente = random.sample(serie_temporal_fundos.iloc[0].dropna().index.tolist(), 1)

comp.plotar_rentabilidade_janela_movel(serie_temporal_fundos[seleciona_um_fundo_aleatoriamente],
                                       3*252, df_benchmarks[['CDI', 'IBOV']] )
No exemplo acima, um fundo foi sorteado aleatoriamente; mas você pode ter outro critério para selecioná-lo. Importante a série dde benchmarks ter a mesma janela histórica disponível. O HP escolhido foi de 3 anos, repare se o fundo selecionado tem dado suficiente para fazer essa análise.
Outra forma de avaliação é uma visão mais geral em períodos específicos padronizados como: mensal (M), trimestral (Q), semestral (sem) ou anual (Y) destacando as cores do retornos mais positivos e negativos. Basta informar os retornos diários e selecionar o período:
comp.plotar_heatmap_rentabilidade(serie_temporal_fundos[seleciona_um_fundo_aleatoriamente], period='M')
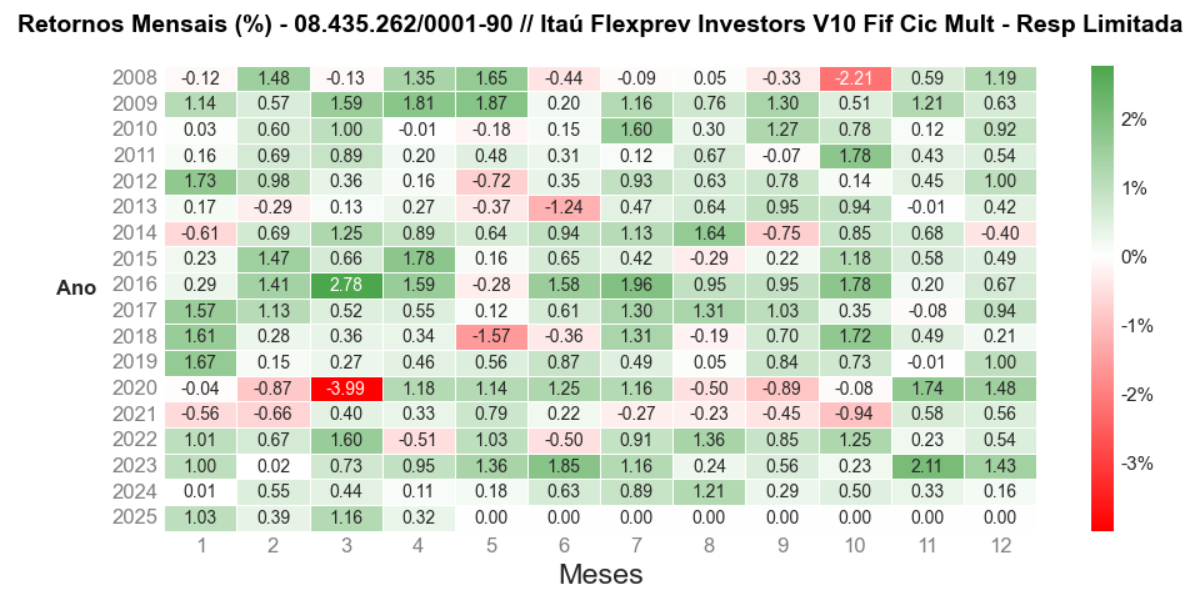
De forma complementar ao gráfico heatmap anterior, pode ser exibido uma figura que compara os retornos do período com seu benchmark. A última coluna Ultrapassa Retorno CDI (CDI escolhido no exemplo) representa o número de vezes que o fundo ultrapassou o benchmark sobre o total de períodos (se mensal, doze periodos).
comp.plotar_heatmap_comparar_benchmark(serie_temporal_fundos[seleciona_um_fundo_aleatoriamente],
                                          df_benchmarks[['Retorno CDI']],
                                          "M")
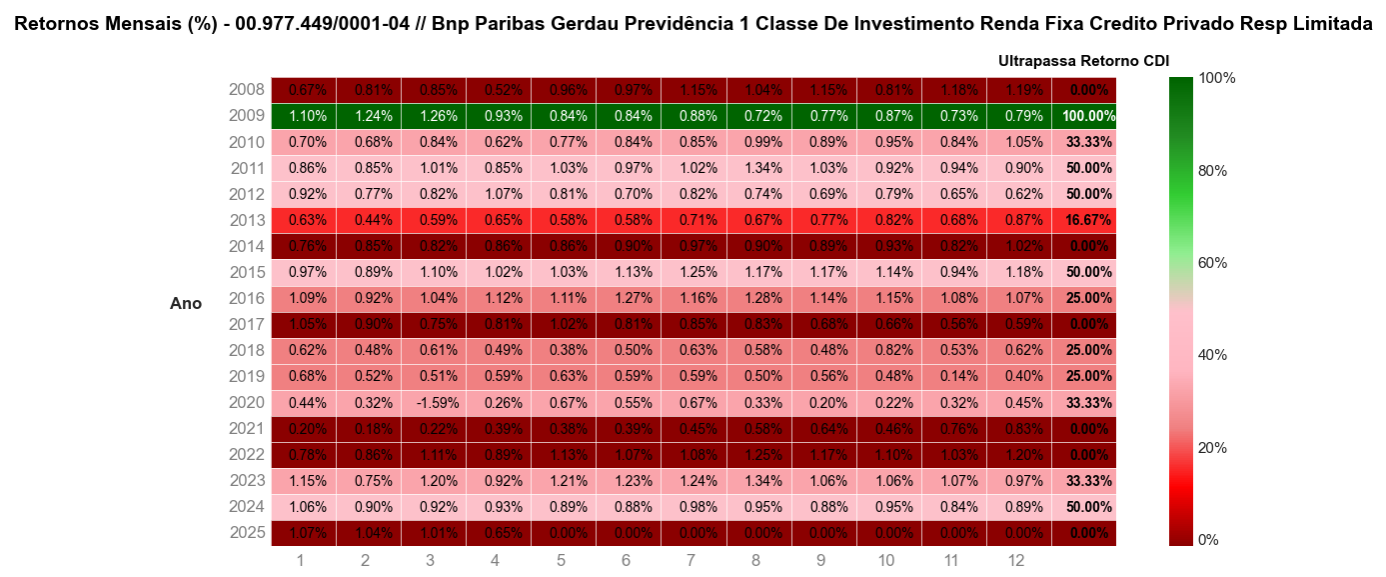
Agora fazendo de forma mais objetiva e menos visual, pode-se avaliar o desempenho de vários fundos com diversos benchmarks simultaneamente estabelecendo um limite de corte para exibir aqueles que superem os benchmarks em 60% das vezes, por exemplo. Veja o exemplo abaixo com 15 fundos e 3 benchmarks, em janela de 3 anos com limite de 60%:
quinze_fundos_aleatorios = random.sample(serie_temporal_fundos_completo.iloc[0].dropna().index.tolist(), 15)
fundos_selecionados_por_corte = comp.supera_benchmark(serie_temporal_fundos[quinze_fundos_aleatorios],
                                                         df_benchmarks[['SP500', 'IBOV', 'CDI']], 3*252, 0.6)
fundos_selecionados_por_corte
| Fundo                                                                                                                   |   Supera IBOV (%) |   Supera CDI (%) |
|-------------------------------------------------------------------------------------------------------------------------|-------------------|------------------|
| 08.418.132/0001-40 // ITAU FLEXPREV VÉRTICE PRÉ FUNDO DE INVESTIMENTO FINANCEIRO RENDA FIXA - RESPONSABILIDADE LIMITADA |           67.7575 |          68.3916 |
| 00.977.449/0001-04 // BNP PARIBAS GERDAU PREVIDÊNCIA 1 CLASSE DE INVESTIMENTO RENDA FIXA CREDITO PRIVADO RESP LIMITADA  |           66.4209 |          97.8812 |
| 03.545.843/0001-61 // CARGILLPREV CD PREVIDENCIÁRIO MULTIMERCADO CRÉDITO PRIVADO - FUNDO DE INVESTIMENTO                |           66.2223 |          85.8377 |
Repare que apenas 3 fundos superaram seus benchmarks, exceto SP500, mais que 60% das vezes em janela móvel de 3 anos.
Complementando, a análise acima, veja quantas vezes esses fundos ultrapassaram, em média, seus benchmarks e também quanto, em média, ficaram abaixo dos benchmarks. Além disso, exibe quanto o fundo superou, em média, seu benchmark no período.
corte_benchmark = 100
bench_corte = 'CDI'
janela_movel = 3*252 #3 anos
indice_superacao = comp.qto_supera_benchmark(serie_temporal_fundos[fundos_selecionados_por_corte.index.tolist()],
                                             df_benchmarks[['IBOV', 'CDI']], janela_movel, corte_benchmark, bench_corte)
indice_superacao
| Fundo                                                                                                                   |   % de vezes, em média, acima IBOV (%) |   % de vezes, em média, abaixo IBOV (%) |   % do IBOV, em média |   % de vezes, em média, acima CDI (%) |   % de vezes, em média, abaixo CDI (%) |   % do CDI, em média |
|-------------------------------------------------------------------------------------------------------------------------|----------------------------------------|-----------------------------------------|-----------------------|---------------------------------------|----------------------------------------|----------------------|
| 00.977.449/0001-04 // BNP PARIBAS GERDAU PREVIDÊNCIA 1 CLASSE DE INVESTIMENTO RENDA FIXA CREDITO PRIVADO RESP LIMITADA  |                                35.1578 |                                -33.5267 |              55.9516  |                               2.10514 |                              -0.822388 |              107.204 |
| 08.418.132/0001-40 // ITAU FLEXPREV VÉRTICE PRÉ FUNDO DE INVESTIMENTO FINANCEIRO RENDA FIXA - RESPONSABILIDADE LIMITADA |                                33.008  |                                -23.7353 |              30.8463  |                              10.0789  |                              -7.12265  |              118.918 |
| 03.545.843/0001-61 // CARGILLPREV CD PREVIDENCIÁRIO MULTIMERCADO CRÉDITO PRIVADO - FUNDO DE INVESTIMENTO                |                                34.4475 |                                -33.8336 |               5.45296 |                               1.63382 |                              -0.470723 |              104.487 |
Para Fundos de Participação (FIPs) e Fundos de Direitos Creditórios (FIDCs), a sistemática é diferente. Enquanto os FIPs tem seus resultados divulgados trimestralmente, os FIDCs são mensalmente divulgados. Assim, para obte-los, basta codar:
#Informe apenas o ano para obter os dados de FIPs disponíveis
fip = comp.get_fip(2026, proxy=proxies)

#Para FIDCs informe ano e mês
fidc = comp.get_fidc(2026, tabela = 'X', subtabela = 3, proxy=proxies)
Os fundos exibidos acima são apenas exemplos mostrados aleatoriamente, não é recomendação de investimento ou desinvestimento.
1 maintainer

Download files
Download the file for your platform. If you're not sure which to choose, learn more about installing packages.
Source Distribution
Built Distribution
Filter files by name, interpreter, ABI, and platform.
If you're not sure about the file name format, learn more about wheel file names.
Copy a direct link to the current filters
File details
Details for the file comparar_fundos_br-0.2.4.tar.gz.
File metadata
- Download URL: comparar_fundos_br-0.2.4.tar.gz
- Upload date:
- Size: 27.6 kB
- Tags: Source
- Uploaded using Trusted Publishing? No
- Uploaded via:
twine/7.0.0 CPython/3.12.10
File hashes
| Algorithm | Hash digest | |
|---|---|---|
| SHA256 |
a707edc0b51d4ff586c0d33b339f04d84f547bfc47798ed5d5be5804c3621ee9
|
|
| MD5 |
29c5179117833205c3fd559871c8dc35
|
|
| BLAKE2b-256 |
cd0674fcacb8426571787f3e791bc65fcf1d795c3b94ac79906757644db25f76
|
File details
Details for the file comparar_fundos_br-0.2.4-py3-none-any.whl.
File metadata
- Download URL: comparar_fundos_br-0.2.4-py3-none-any.whl
- Upload date:
- Size: 24.1 kB
- Tags: Python 3
- Uploaded using Trusted Publishing? No
- Uploaded via:
twine/7.0.0 CPython/3.12.10
File hashes
| Algorithm | Hash digest | |
|---|---|---|
| SHA256 |
cf24cae88dd3508104413036e07ba78142f955e97452ed471e4157e9c6298a7c
|
|
| MD5 |
66ba9853c60baf0f335c9c5c6f489950
|
|
| BLAKE2b-256 |
8f7e16adc2364b06ddf340df0c369d4610d2b4cb02eb9c24345c451ea9227820
|














