
urg-forecast-core



Una base abierta y gratuita para pronosticar la demanda de los servicios de urgencia en Chile con datos públicos del DEIS MINSAL. Con un solo comando obtienes un backtest y un pronóstico semanal para cualquier establecimiento de la red pública que reporte al DEIS. Es una aproximación inicial: ajustarla a tu realidad es trabajo tuyo, y el código está hecho para eso.
Prueba la demo: elige un establecimiento en el navegador y mira su pronóstico, sin instalar nada.
Es una base, no una herramienta de decisión. Los modelos son estadísticos y simples, sin ajuste local, sobre datos públicos y agregados. Usa los resultados para explorar y para comparar tu propio trabajo, no para dotar un turno ni planificar un presupuesto sin validación local. Ver Una base, no un producto.
Inicio rápido
pip install urg-forecast-core                          # Python 3.11 o 3.12

urg-forecast demo                                      # hospitales de Puerto Montt y Frutillar
urg-forecast buscar "osorno"                           # busca por nombre, comuna, región o tipo
urg-forecast pronosticar 24-105                        # backtest + pronóstico a 26 semanas
urg-forecast pronosticar 24-105 -H 6m                  # elige el horizonte: 12, 12s (semanas) o 6m (meses)
urg-forecast modelos                                   # lista los modelos disponibles
urg-forecast pronosticar 24-105 -m AutoARIMA           # usa un modelo en vez de comparar
urg-forecast pronosticar 24-105 -m Ensamble -m TBATS   # prueba modelos extra
urg-forecast pronosticar 24-105 -m mi_modulo:MiModelo  # o un modelo propio
Cada ejecución imprime un resumen con tablas ASCII y guarda CSV y figuras en
./urg-forecast-salida/<código>_<nombre>/ (cámbialo con -o):
| Archivo | Contenido |
|---|---|
resumen.txt |
el resumen impreso |
pronostico.csv |
pronóstico semanal: q50, q80, q90, q95 |
backtest.csv |
error de cada modelo en la ventana de backtest |
historia_semanal.csv |
la serie semanal que se modeló |
pronostico.png, backtest.png |
figuras |
Usa urg-forecast -h, o urg-forecast <comando> -h, para ver todas las
opciones con ejemplos. El detalle está en la
referencia de comandos.
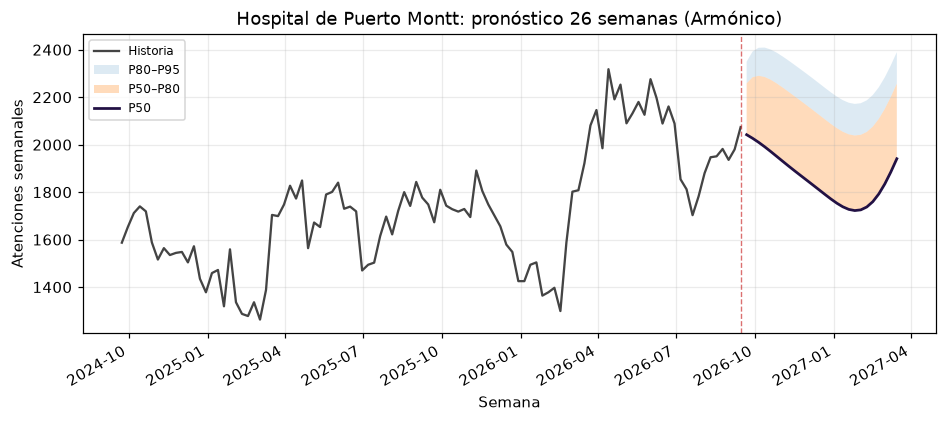
Ejemplo de salida de urg-forecast demo con datos DEIS en vivo, el 5 de octubre de 2026:
Hospital de Puerto Montt (24-105)
=================================

Datos      DEIS MINSAL (descarga actualizada); atenciones totales por semana
Historia   2022-01-10 a 2026-09-14 (245 semanas completas; 2020–2021 excluidos)
Horizonte  26 semanas

Backtest: 3 ventanas de 26 semanas, promedio (el modelo elegido se marca con *)
+---------------+-------+----------+---------------+
| Modelo        |   MAE |   MAPE % |   Pérdida P80 |
|---------------+-------+----------+---------------|
| Armónico *    |   207 |     10.7 |          91.0 |
| MSTL          |   231 |     11.9 |          91.6 |
| AutoARIMA     |   232 |     11.7 |         104.0 |
| SeasonalNaive |   359 |     17.6 |         230.0 |
+---------------+-------+----------+---------------+
Con Armónico, el valor real quedó bajo el P80 en 24 de 78 semanas.
Intervalos del pronóstico ensanchados según ese error: P80 x2.8, P90 x2.6, P95 x2.1.

Pronóstico con Armónico: atenciones semanales
+--------------------+-------+-------+-------+
| Semana (termina)   |   P50 |   P80 |   P95 |
|--------------------+-------+-------+-------|
| 2026-09-21         |  2042 |  2259 |  2350 |
| 2026-09-28         |  2027 |  2284 |  2393 |
| ...                |       |       |       |
Referencia de comandos
| Comando | Qué hace |
|---|---|
urg-forecast demo |
Pronóstico para el Hospital de Puerto Montt (24-105) y el Hospital de Frutillar (24-115). Si no hay red, usa el snapshot incluido. |
urg-forecast buscar [TEXTO] |
Lista los establecimientos cuyo nombre, código, tipo (Hospital, SAPU, SAR, SUR), comuna, región o servicio de salud contiene TEXTO (todos si va vacío). La primera columna es el código que recibe pronosticar. |
urg-forecast pronosticar CODIGO [CODIGO ...] |
Backtest + pronóstico para uno o más establecimientos. Códigos como 24-105 o 124105. |
urg-forecast modelos |
Lista los modelos disponibles y cuáles se comparan por defecto. |
| Opción | Comandos | Significado |
|---|---|---|
-H, --horizonte |
demo, pronosticar | Horizonte: semanas (12, 12s) o meses (6m). Por defecto 26 semanas. |
-o, --salida |
demo, pronosticar | Carpeta de salida (por defecto ./urg-forecast-salida); una subcarpeta por establecimiento. |
-m, --modelo |
demo, pronosticar | Modelo a usar, repetible. Nombre de urg-forecast modelos o archivo:Clase para uno propio. Ver Modelos. |
--sin-calibrar |
demo, pronosticar | No ensanchar los intervalos según el error del backtest. |
--desde AÑO |
pronosticar | Primer año DEIS a usar (por defecto 2022). 2020–2021 siempre se excluyen. |
--offline |
demo, pronosticar | Solo el snapshot incluido, sin red. El snapshot trae únicamente los dos hospitales del demo. |
--fuente repo|deis |
demo, buscar, pronosticar | De dónde leer los datos (ver abajo). Por defecto repo. |
--anio AÑO |
buscar | Con --fuente deis: año del archivo DEIS donde buscar (por defecto el actual). |
--cache CARPETA |
demo, buscar, pronosticar | Dónde guardar las descargas (ver abajo). |
--version |
— | Muestra la versión. |
De dónde salen los datos. Por defecto (--fuente repo) el comando lee una
copia semanal de los totales diarios de todos los establecimientos, que el
proyecto publica en la rama
datos del
repositorio. Pesa unos pocos MB y se genera una vez por semana con una sola
descarga desde el DEIS, para no sobrecargar su servidor con descargas de cada
usuario. Con --fuente deis el comando descarga directamente los archivos
anuales completos del DEIS (cientos de MB por año), que traen además el detalle
por causa y grupo de edad.
Caché de descargas. Las descargas se guardan en
./data/external/deis_cache/, relativo a la carpeta desde donde corres el
comando. Para compartir una sola caché entre carpetas, define
URG_FORECAST_CACHE=/ruta/a/cache o usa --cache.
Códigos de salida. 0 si se pronosticó al menos un establecimiento, 1 si
no hubo datos (código desconocido, historia insuficiente, sin conexión) o no
hubo coincidencias en la búsqueda, 2 si los argumentos o el modelo son
inválidos. El pronóstico necesita al menos backtest + 104 semanas completas:
130 semanas con el horizonte por defecto de 26.
Cómo funciona
- Lee los totales diarios del establecimiento desde la copia semanal del
repositorio (o, con
--fuente deis, desde los archivos del DEIS). Cada martes un workflow del repositorio descarga el DEIS, actualiza esa copia y recalcula los pronósticos de la demo. - Suma el total de atenciones por semana completa (las semanas incompletas de
los extremos se descartan, porque el DEIS reporta con rezago). Se excluyen
2020–2021 por la pandemia, y los archivos 2017–2019 (xlsx/mdb) todavía no se
leen, así que en la práctica la historia parte en 2022 aunque uses
--desde. - Compara cuatro modelos (seasonal naive como referencia, AutoARIMA, una
regresión armónica y MSTL) en tres ventanas de backtest tan largas como el
horizonte (máximo 26 semanas), y elige el de menor pérdida por cuantil P80
promedio. Con datos en vivo de siete hospitales ningún modelo ganó en todos,
así que la elección se hace por establecimiento; ver
docs/seleccion-de-modelos.md. - Reajusta ese modelo con toda la historia y pronostica el horizonte pedido.
- Ensancha los intervalos del pronóstico según el error del backtest cuando
ahí resultaron estrechos (nunca los angosta).
--sin-calibrarlo desactiva.
urg-forecast demo usa el snapshot incluido en el paquete si no hay conexión;
el resumen indica qué fuente se usó. --offline fuerza el snapshot.
Una base, no un producto
Lo que obtienes es un pipeline funcional y testeado que va desde datos públicos hasta un pronóstico con un backtest honesto. Lo que no obtienes:
- Modelos ajustados. Son modelos estadísticos sin ajuste para tu
establecimiento, sin clima y sin eventos locales (salvo los feriados en
ArmónicoFeriados). - Detalle. Pronostica solo el total semanal de atenciones, sin desglose por causa, edad ni categorización, y no diario ni por hora.
- Intervalos exactos. El paso 5 los ensancha según el error pasado, lo que no anticipa una temporada inusual.
- Validación. No ha sido validado como herramienta de decisión clínica ni operacional, y los datos DEIS son agregados y se publican con rezago.
Antes de apoyarte en un pronóstico para decisiones reales, como mínimo:
- Revisa la tabla de backtest y la línea de cobertura P80 para tu establecimiento; poca historia o un cambio estructural (servicio nuevo, cambio de población asignada) las vuelven poco confiables.
- Compáralo con lo que tu equipo ya usa (la misma semana del año anterior, una planilla): el modelo tiene que ganarle para valer algo.
- Agrega lo que sabes localmente: covariables, tus propios modelos, tus propios datos.
- Vuelve a correrlo seguido; el resumen avisa cuando los datos tienen más de cuatro semanas.
El valor está en lo que le agregues. Para eso son las dos secciones que siguen.
Modelos
Por defecto se comparan cuatro y se usa el mejor. Hay otros cuatro para
experimentar, que se activan con -m:
| Modelo | Por defecto | En pocas palabras |
|---|---|---|
| SeasonalNaive | sí | referencia: la misma semana de años anteriores |
| AutoARIMA | sí | ARIMA estacional de 52 semanas, búsqueda acotada |
| Armónico | sí | tendencia + ciclo anual (Fourier) + ARIMA en los residuos |
| MSTL | sí | descomposición estacional + tendencia ETS |
| TBATS | estacionalidad trigonométrica con Box-Cox; lento | |
| Theta | solo tendencia; sirve de contraste | |
| Ensamble | mediana de AutoARIMA, Armónico y MSTL | |
| ArmónicoFeriados | Armónico + feriados chilenos en día hábil |
Los nombres no distinguen mayúsculas ni tildes (-m armonicoferiados sirve).
Qué hace cada uno, cuándo conviene y cómo agregar el tuyo está en
docs/modelos.md.
Por qué esos cuatro van por defecto, en
docs/seleccion-de-modelos.md.
Extender
Todo lo que hace el comando son unas pocas funciones sobre DataFrames:
from urgencias_core import load_deis, weekly_series, run_forecast

df = load_deis(["24-105"])
semanal = weekly_series(df, "24-105")             # timestamp, count
resultado = run_forecast(semanal, horizon_weeks=12)
resultado.backtest                                 # por modelo, promedio de las ventanas
resultado.forecast                                 # timestamp, q50, q80, q90, q95
Agregar tu propio modelo
Un modelo es una clase con dos métodos:
fit(history, target_col): recibe la historia semanal (un DataFrame contimestampy la columnatarget_col) y aprende lo que necesite.predict(horizon): devuelve un DataFrame con una fila por semana futura y las columnastimestamp,q50,q80,q90yq95.horizon.lengthes la cantidad de semanas yhorizon.quantileslos cuantiles pedidos.
El constructor no debe exigir argumentos.
1. Escribe el modelo. Este ejemplo pronostica cada semana como el promedio
de esa misma semana en los últimos tres años, y arma los intervalos con los
errores que esa regla tuvo en el pasado. Guárdalo como mi_modelo.py en la
carpeta donde vas a correr el comando:
# mi_modelo.py
import numpy as np
import pandas as pd

from urgencias_core.models.protocol import future_index


class PromedioAnual:
    """Cada semana futura = promedio de esa misma semana en los últimos años."""

    def __init__(self, años=3):
        self.años = años

    def fit(self, history, target_col):
        s = history.set_index("timestamp")[target_col].astype(float)
        self.ultima_semana = s.index[-1]
        # Promedio de cada semana del año (1 a 53), solo con los últimos años.
        recientes = s[s.index > s.index[-1] - pd.DateOffset(years=self.años)]
        self.promedio = recientes.groupby(recientes.index.isocalendar().week).mean()
        # Errores históricos de esa regla, para armar los intervalos.
        estimado = pd.Series(s.index.isocalendar().week.to_numpy()).map(self.promedio)
        self.errores = (s.to_numpy() - estimado.to_numpy())[estimado.notna().to_numpy()]

    def predict(self, horizon):
        fechas = future_index(self.ultima_semana, horizon)
        centro = fechas.isocalendar().week.map(self.promedio).to_numpy(dtype=float)
        salida = pd.DataFrame({"timestamp": fechas})
        for q, columna in zip(horizon.quantiles, horizon.quantile_columns):
            # q50 es el promedio; q80, q90 y q95 le suman el error de ese cuantil.
            salida[columna] = centro + (np.quantile(self.errores, q) if q > 0.5 else 0.0)
        return salida
2. Compáralo con los modelos incluidos. Pásalo con -m archivo:Clase y
repite -m para cada modelo contra el que quieras compararlo:
urg-forecast pronosticar 24-105 -H 12 -m mi_modelo:PromedioAnual -m AutoARIMA -m MSTL
3. Lee la tabla de backtest. Tu modelo aparece junto a los demás, evaluado en las mismas ventanas, y gana solo si tiene la menor pérdida P80:
+---------------+-------+----------+---------------+
| Modelo        |   MAE |   MAPE % |   Pérdida P80 |
|---------------+-------+----------+---------------|
| MSTL *        |   122 |      7.4 |          50.3 |
| AutoARIMA     |   118 |      7.1 |          51.0 |
| PromedioAnual |   182 |     10.5 |          99.5 |
+---------------+-------+----------+---------------+
Acá la regla simple pierde: no sigue los cambios de nivel recientes. Ese es el
punto de comparar antes de confiar en un modelo. Si el tuyo gana de forma
consistente en tu establecimiento, úsalo solo con -m mi_modelo:PromedioAnual.
Desde Python es lo mismo: agrega tu clase a los modelos por defecto.
from urgencias_core.pipeline import default_models
from mi_modelo import PromedioAnual

modelos = default_models() | {"PromedioAnual": PromedioAnual}
resultado = run_forecast(semanal, 12, models=modelos)
print(resultado.backtest)
Más ejemplos en src/urgencias_core/models/: harmonic.py (regresión con
términos de Fourier y feriados) y ensemble.py (combina varios modelos).
Pedirle a una IA que lo extienda
Si usas un asistente de IA (ChatGPT, Claude, Copilot u otro), copia esta
instrucción, reemplaza lo que está entre corchetes y pégala. Le da el contexto y
las reglas que necesita para que el modelo funcione con urg-forecast:
Estoy usando urg-forecast-core, un paquete de Python para pronosticar las
atenciones semanales de un servicio de urgencia en Chile con datos públicos del
DEIS MINSAL (https://github.com/nicoveraz/urg-forecast-core).
Antes de responder, lee:
- https://nicoveraz.github.io/urg-forecast-core/extender/
- https://nicoveraz.github.io/urg-forecast-core/modelos/

Lo que quiero: [describe el modelo o el cambio, por ejemplo: "un modelo que use
las vacaciones de invierno como variable" o "probar Prophet"].

Reglas:
1. Escribe una sola clase en un archivo mi_modelo.py, con fit(history,
   target_col) y predict(horizon). El constructor no debe exigir argumentos.
2. history es un DataFrame con una fila por semana (semanas que terminan en
   lunes) y las columnas timestamp y target_col.
3. predict debe devolver un DataFrame con horizon.length filas y las columnas
   timestamp, q50, q80, q90 y q95, con q50 <= q80 <= q90 <= q95. Usa
   urgencias_core.models.protocol.future_index(ultima_semana, horizon) para
   las fechas.
4. Si necesitas una biblioteca adicional, dime cómo instalarla.
5. No uses datos de pacientes ni envíes datos a servicios externos.
6. Termina con el comando para compararlo con los modelos incluidos:
   urg-forecast pronosticar [código DEIS] -H 12 -m mi_modelo:[Clase] -m AutoARIMA -m MSTL
Revisa lo que te entregue igual que cualquier modelo: lo que importa es la tabla de backtest, no la explicación.
Otras ideas
Otras series. load_deis entrega conteos diarios por causa y grupo de
edad, así que puedes modelar las causas respiratorias o la urgencia pediátrica
en vez del total.
Calendario chileno. urgencias_core.features.calendar_features construye
variables de feriados, interferiados, calendario escolar y eventos regionales,
listas para usar como covariables.
Revisa docs/roadmap.md
para ver brechas conocidas que sirven como primeras contribuciones.
Datos públicos: DEIS MINSAL
Los datos provienen del dataset abierto Atenciones de Urgencia del Departamento de Estadísticas e Información de Salud (deis.minsal.cl), publicado desde 2008 y actualizado semanalmente durante la campaña de invierno (marzo a septiembre). Cubre los establecimientos de urgencia de la red pública: hospitales, SAPU, SAR y SUR. La copia del repositorio contiene solo los totales diarios. Si usas este código, la copia o sus resultados, mantén la atribución al DEIS.
El demo usa el Hospital de Puerto Montt (24-105) y el Hospital de Frutillar (24-115), elegidos por criterio geográfico. Es una ilustración metodológica, no una evaluación operacional ni de calidad de esos hospitales.
Estado, contribuciones y cita
Versión 0.x, mantenida en la medida de lo posible por Nicolás Vera Z.; la API
puede cambiar entre versiones menores. Los issues y pull requests son
bienvenidos; revisa CONTRIBUTING.md.
Los tests se corren con uv run pytest -q.
La versión 0.2 acotó el alcance al pronóstico con datos DEIS. La versión 0.1.0, que incluía además análisis por atención, simulación Monte Carlo y un dashboard, sigue disponible en PyPI y Zenodo.
Si lo usas en investigación, cítalo usando
CITATION.cff
(DOI concepto 10.5281/zenodo.21449610).
Licencia
MIT. Ver LICENSE.
1 maintainer

Metadata
1 maintainer
Release files for urg-forecast-core 0.3.0
For a detailed explanation of source distributions (sdists) and built distributions (wheels), please see the package formats documentation.
Source distribution (sdist)
| File | Size | Uploaded | |
|---|---|---|---|
| urg_forecast_core-0.3.0.tar.gz | 326.2 kB | Details |
Built distribution (wheel)
| File | Interpreter | ABI | Platform | Reset |
|---|---|---|---|---|
| urg_forecast_core-0.3.0-py3-none-any.whl | Python 3 | none | any | Details |
Total release size: 630.0 kB
Release files / urg_forecast_core-0.3.0.tar.gz
| Download URL | urg_forecast_core-0.3.0.tar.gz |
|---|---|
| Size | 326.2 kB |
| Tags | Source |
|
SHA-256 checksum How to use checksums |
e024e6b394ad3517689f8a3198183dc493f1602338b7b10e6f4f2c3f619181ce
|
|
BLAKE2b-256 checksum How to use checksums |
d2c943dee2150e0e8f3c767d844cef95da5fa5b0edebf9bb631414f8ba20ae65
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
Yes |
| Uploaded via |
twine/7.0.0 CPython/3.13.14
|
Provenance
Provenance describes where a file came from. On PyPI, provenance is shared via attestations, which provide a verifiable record of the build or publishing details. View details, limitations and caveats.


PyPI Publish Attestation
PyPI verified that this artifact, at this checksum, originated from the publisher listed below.
Signed by GitHub Actions, verified by PyPI on Oct 6, 2026.
Transparency logRelease files / urg_forecast_core-0.3.0-py3-none-any.whl
| Download URL | urg_forecast_core-0.3.0-py3-none-any.whl |
|---|---|
| Size | 303.8 kB |
| Tags | Python 3 |
|
SHA-256 checksum How to use checksums |
bb2c29e8307eac32eb332c9d6b7cc14a4b3bba94b7cc068a7a5abd3f58fc13ea
|
|
BLAKE2b-256 checksum How to use checksums |
dd6aa445d7650c02943953eab4ee3f923d98c542f5034b6876a099dcde3b2eb3
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
Yes |
| Uploaded via |
twine/7.0.0 CPython/3.13.14
|
Provenance
Provenance describes where a file came from. On PyPI, provenance is shared via attestations, which provide a verifiable record of the build or publishing details. View details, limitations and caveats.
PyPI Publish Attestation
PyPI verified that this artifact, at this checksum, originated from the publisher listed below.
Signed by GitHub Actions, verified by PyPI on Oct 6, 2026.
Transparency log













