
korean-tax-mcp — Korea Tax Law MCP (한국 세법)
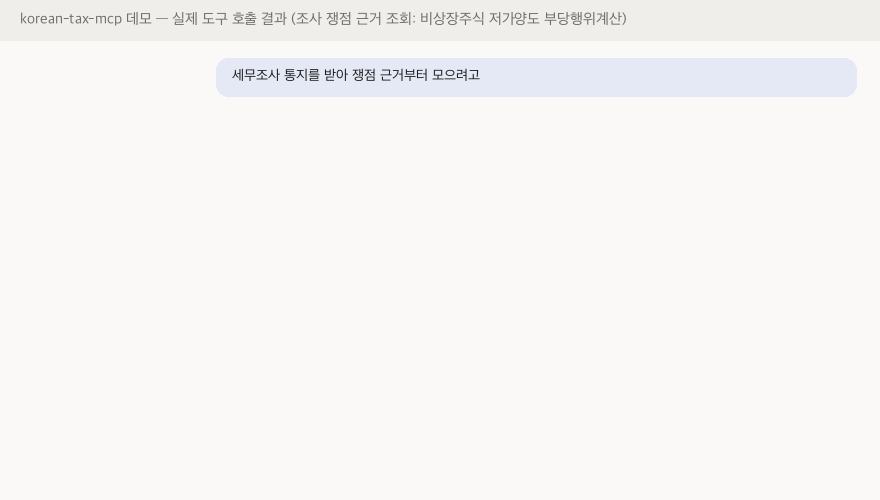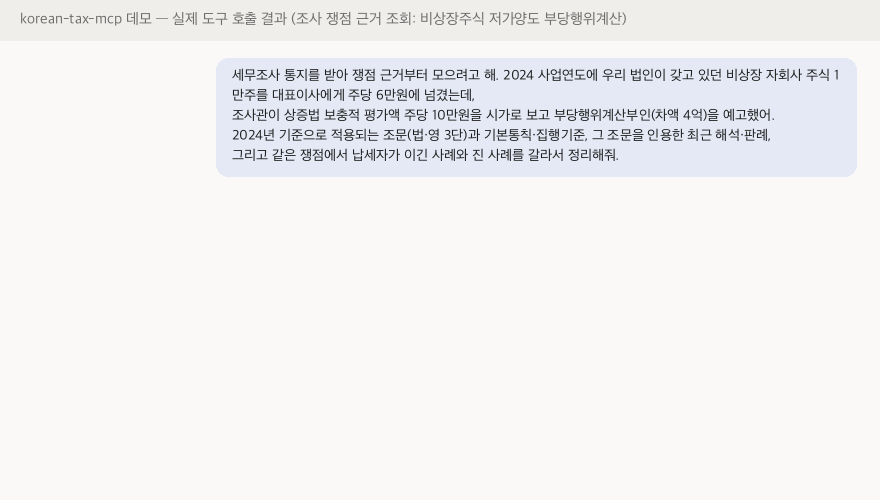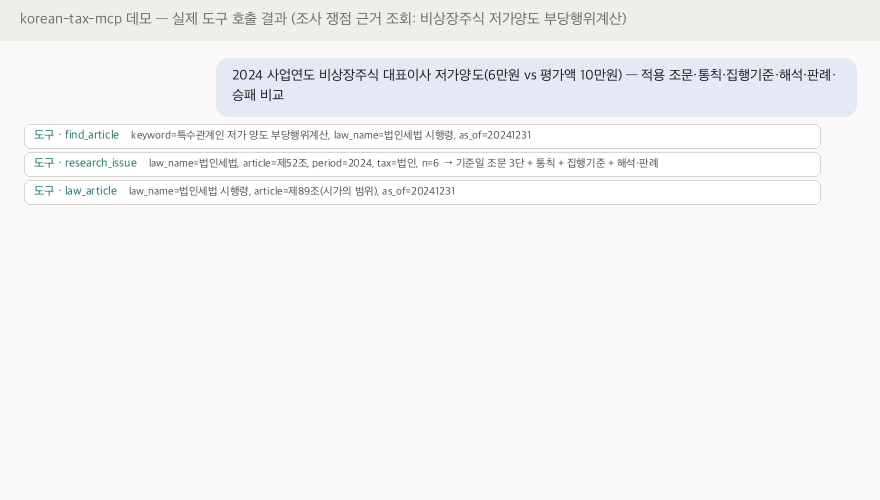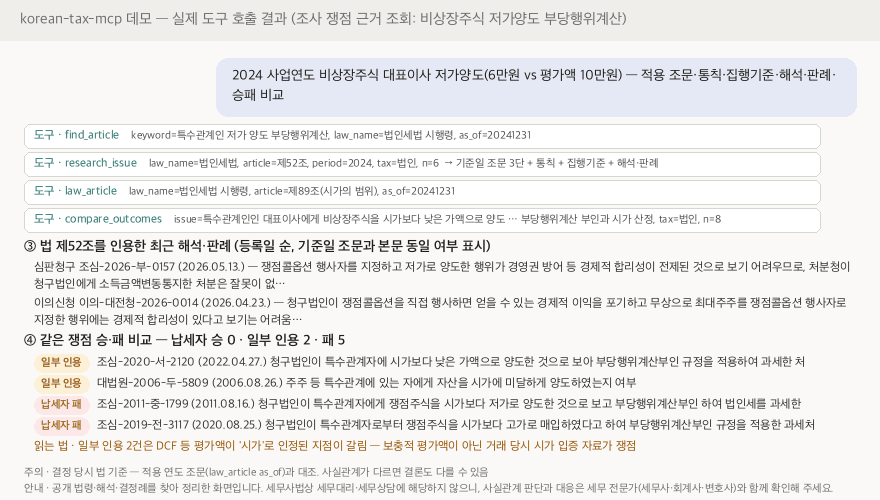
영상: Claude 앱(코워크) + 이 서버 + korean-report-hwpx. '대표이사 사택 제공' 사례(실제 심판례 조심2017부0367을 바탕으로 회사명·숫자만 바꾼 예시)로 요건별 법리를 따지고 유사 심판례를 붙여 검토서 초안까지 만듭니다(2026-11-08 공개).


작성 주체(정확한 고지): 0.7.0부터 0.11.1까지(2026-10-13부터 10-19까지)은 Solar Pro 4(Solar Work CLI)가 코드를 쓰고 CodeSolar가 리뷰, Claude가 테스트로 교차 검증했습니다(0.10.0은 목차만 Solar, 나머지는 Claude 작성). 0.12.0(2026-10-28)부터는 기존 세법 MCP 뼈대는 Solar Pro 4 그대로이고, 점검·버그 수정·보완은 Claude(Anthropic)가 작성하며 CodeSolar가 리뷰합니다. 0.12.15(2026-11-10)부터 보강은 Claude가 명세·정답 테스트를 먼저 쓰고 Solar Pro 4가 뼈대를 구현한 뒤 Claude가 검수·보완합니다(커밋별 작성자 표기). 버전별 작성 주체는 CHANGELOG 각 절 머리에 적혀 있습니다. 도구 35개.
Korea tax law for AI agents — statutes as in force on any date, NTS rulings and court decisions, basic rules, treaties. English
세법 쟁점을 AI에 물으면, 그 시점의 조문과 국세청 해석·판례를 문서번호와 함께 가져옵니다.
작동 방식
flowchart LR
  Q["AI의 질문<br/>법령·조문·기준일·사실관계"]
  Q --> A["조문<br/>기준일 시행본·위임 조문<br/>부칙·별표·행정규칙"]
  Q --> B["해석·판례<br/>질의회신·판례·심판례<br/>기본통칙·집행기준"]
  Q --> C["그 해 기준<br/>세목별 기준일 묶음<br/>시기 규칙표"]
  Q --> D["요건 안내<br/>연구개발·고용·중소기업<br/>과세연도별 요건과 항목 판정"]
  Q --> E["이전가격<br/>산출방법·기능위험 분석<br/>보고서 목차·결정례·OECD 지침"]
  Q --> F["조약·거주자<br/>조세조약 96개국<br/>거주자 3단계 판정"]
  Q --> G["대조·검증<br/>진술·보기·인용을<br/>원문과 비교"]
  A -.-> S1[("법제처 Open API")]
  B -.-> S2[("국세법령정보시스템")]
  C -.-> S1
  C -.-> S2
  F -.-> S2
  G -.-> S1
  D -.-> S3[("내장 자료<br/>시행본·부칙으로 대조한 규칙표")]
  E -.-> S3
  A --> R["결과<br/>원문·시행일·문서번호·링크<br/>요건표·판정·한계"]
  B --> R
  C --> R
  D --> R
  E --> R
  F --> R
  G --> R
  R --> K["korean-tax-calc-mcp<br/>계산·법정서식"]
- 조문 — 법제처에서 기준일에 시행 중이던 판을 골라 원문을 주고, 단서 구절과 위임 조문(법→시행령→시행규칙)을 함께 붙입니다. 기준일을 안 주면 오늘 기준입니다. 개정 조문이 언제·어느 소득분부터 적용되는지는 부칙으로(
article_addenda), 세율표·내용연수표 같은 별표는law_article에 '별표 1'처럼 넣어 봅니다. 법령에 없는 이름(외국환거래규정·국세청 고시 같은 행정규칙)은 행정규칙으로 조회합니다. - 해석·판례 — 국세법령정보시스템에서 질의회신·판례·심판례·기본통칙·집행기준을 문서번호·링크로 찾고 본문 전문을 엽니다. 쟁점이 여러 개인 질문은 쟁점마다 따로 검색합니다(
search_rulings_by_issue). 취득세·재산세 같은 지방세 질의면 조세심판원 결정례(법제처 특별행정심판재결례)를 같은 호출에 덧붙입니다. 같은 쟁점의 납세자 승·패 결정을 나란히 보거나(compare_outcomes), 내 사실관계와 비교할 수 있습니다(compare_with_case). - 그 해 기준 — 세목별 기준일(사업연도 말일, 양도일 등)의 조문·통칙·해석을 모으고 현행과 바뀐 점을 표시합니다. 손익 귀속·공급시기 같은 시기 규칙은
timing_rules표(90건)로 먼저 봅니다. - 요건 안내 — 과세연도에 따라 요건이 달라지는 제도는 그 해 시행본과 부칙으로 대조한 요건을 항목별로 돌려줍니다. 연구·인력개발비 세액공제(
rnd_credit_requirements_guide, 20162026), 고용증대·통합고용(2026), 중소기업 조세지원(employment_credit_requirements_guide, 2018sme_tax_incentives_guide)이 있고, 직원·비용 목록을 주면 항목마다 대상 여부를 판정합니다. 확인하지 못한 부분은 결과의 '한계'에 적습니다. - 이전가격 — 국외특수관계인 거래에 어느 규정이 적용되는지와 정상가격 산출방법(
transfer_pricing_guide), 기능·자산·위험 분석(transfer_pricing_far), 개별기업보고서 목차 24개 항목(transfer_pricing_report), 쟁점 9개의 결정례(transfer_pricing_cases), OECD 이전가격지침 문단(oecd_tp_guidelines)을 조회합니다. 정상가격을 산출하거나 거래가격이 정상가격인지 판정하지는 않습니다. - 조약·거주자 — 조세조약 96개국의 조문(국·영문)과 배당·이자·사용료 제한세율을 주고, 거주자·비거주자를 3단계 규칙으로 판정합니다(
residency_check). - 대조·검증 — 진술·보기를 원문과 글자 단위로 비교해 다른 숫자·단서를 표시하고(
verify_statement·judge_options), 초안 속 문서번호·조문이 실제로 있는지 확인합니다(verify_citations).
판단과 결론은 사용자의 AI와 전문가 몫입니다. 이 서버는 근거를 가져오고, 금액 계산과 법정서식은 짝 서버 korean-tax-calc-mcp가 맡습니다.
참고 자료
어떤 자료를 근거로 쓰는지, 어디서 가져오는지입니다.
| 자료 | 범위 | 가져오는 곳 | 도구 |
|---|---|---|---|
| 법령 원문(법률·시행령·시행규칙) | 기준일 시행본, 개정 이력, 부칙, 별표·서식 | 법제처 Open API(조회할 때마다) | law_article·find_article·article_history·article_addenda·search_forms |
| 행정규칙(고시·훈령·예규) | 외국환거래규정, 국세청 고시 등 | 법제처 Open API | law_article |
| 질의회신·판례·심판례 | 요지 검색과 본문 전문 | 국세법령정보시스템 | search_tax_rulings·search_rulings_by_issue·get_tax_ruling·rulings_by_article |
| 조세심판원 재결례 | 국세·지방세 | 법제처 특별행정심판재결례 | search_tribunal_decisions·get_tribunal_decision |
| 기본통칙·세법집행기준 | 통칙 전문, 집행기준은 항목·쪽·링크 | 국세법령정보시스템 | basic_rules·execution_standards |
| 조세조약 | 96개국 조문(국·영문), 제한세율 | 국세법령정보시스템 | tax_treaty·treaty_withholding_rates |
| 국세청 발간책자 | 책자 본문 검색 | 국세법령정보시스템 | search_nts_publications |
| 국세청 「2025 세법해석 사례집」 | 96건 | 패키지에 내장 | casebook_search |
| OECD 이전가격지침 2022 | 본문 1,391개 문단(영문 원문), 국조법령 대응표 | 패키지에 내장 | oecd_tp_guidelines |
| 시기 규칙표 | 납세의무 성립·손익 귀속·수입시기·공급시기 90건 | 패키지에 내장(시행본 대조) | timing_rules |
| 이전가격 안내표 | 산출방법, 개별기업보고서 목차 24항목, 쟁점 9개 결정례 | 패키지에 내장(시행본·서식 원문·결정례 요지 대조) | transfer_pricing_guide·transfer_pricing_far·transfer_pricing_report·transfer_pricing_cases |
| 세액공제·감면 요건 규칙 | 연구·인력개발비 2016 |
패키지에 내장(각 연도 시행본·부칙·해석 대조) | rnd_credit_requirements_guide·employment_credit_requirements_guide·sme_tax_incentives_guide |
| 거주자 판정 규칙 | 소득세법 제1조의2, 시행령 제2조·제2조의2·제3조, 조약 tie-break | 패키지에 내장 + 조약은 조회 | residency_check·residency_report |
| 내 PC 문서 | 지정한 폴더의 PDF | 로컬(KOREAN_TAX_MCP_DOCS) |
search_local_documents |
내장 자료는 확인한 시행본과 확인일을 결과에 함께 돌려줍니다. 그 뒤 개정됐을 수 있으니 적용 연도 조문(law_article의 as_of)으로 다시 확인하세요.
이렇게 물어보세요
- "2023년 12월 31일 기준 법인세법 시행규칙 제43조 원문"
- "법인세법 제52조를 인용한 최근 질의회신·판례 보여줘"
- "2019 사업연도 기준으로 법인세법 제52조 관련 조문·통칙·해석 정리해줘"
- "가지급금 인정이자와 업무무관 지급이자 손금불산입, 두 쟁점 해석·판례를 각각 찾아줘"
- "'경조금은 건당 10만원까지 증빙 없이 손금'이라는 말, 2026 시행령 제41조 원문과 맞아?"
- "미국 시민권자 대표이사, 작년 국내 체류 200일, 가족은 미국 — 거주자야?"
- "2021년에 입사한 31세 직원, 군 복무 2년 — 고용증대 세액공제에서 청년으로 보나?"
- "연구소 없이 연구개발 전담부서만 있는 회사, 2024년에 대표이사 인건비도 연구·인력개발비 세액공제 대상이야?"
- "미국 판매법인에 제품을 공급하는데 정상가격 산출방법은 뭘 먼저 봐야 해? 관련 결정례도"
- "통합고용세액공제 2025년 개정, 언제 계약한 직원부터 적용되는지 부칙 보여줘"
설치
claude mcp add korean-tax -- uvx korean-tax-mcp
{
  "mcpServers": {
    "korean-tax": {
      "command": "uvx",
      "args": ["korean-tax-mcp"],
      "env": { "LAW_OC": "법제처 OC(선택)", "UPSTAGE_API_KEY": "Upstage 키(선택)" }
    },
    "korean-tax-calc": { "command": "uvx", "args": ["korean-tax-calc-mcp"] }
  }
}
두 번째 줄의 korean-tax-calc-mcp는 짝 서버입니다 — 여기서 찾은 조문·해석을 근거로 세액·한도·판정을 코드로 계산하고(126개 도구), 요약 시트가 붙은 법정서식 엑셀(법인세 별지 서식, 부가가치세 신고서, 원천징수이행상황신고서 등)까지 만듭니다. 같이 두면 근거 찾기 → 계산 → 서식이 한 대화에서 이어집니다. 조문·판례만 쓰려면 첫 줄만 넣어도 됩니다.
| 키 | 쓰는 곳 |
|---|---|
| 없음 | 해석·판례·통칙·집행기준·사례집·조약·서식·책자 검색, 승패 비교, 거주자 판정 |
LAW_OC (open.law.go.kr 무료) |
조문 조회·찾기·개정 이력, 그 해 기준 묶음, 진술·보기 대조, 인용 검증(조문) |
UPSTAGE_API_KEY (선택) |
사실관계 대조·승패 요약·영문 번역을 Solar가 수행. 없으면 사용자 AI가 수행 |
KOREAN_TAX_MCP_SOLAR_BASE_URL (선택) |
망분리 환경에서 기관 내부 Solar 사용 |
데이터 전송 안내 — 기본 동작은 법제처·국세청 공개 API만 호출하며, AI 판단·요약·번역(사실관계 대조, 승패 요약, 영문 번역)은 사용자 AI가 수행합니다. Upstage로 전송되는 내용은 없습니다. 선택:
UPSTAGE_API_KEY를 설정하면 Solar가 대조·요약·번역을 수행하며, 이때 입력 내용이 Upstage API(api.upstage.ai)로 전송되니 개인정보 등 민감정보는 넣지 마세요. 망분리 환경에서는KOREAN_TAX_MCP_SOLAR_BASE_URL로 기관 내부 Solar에 연결하면 외부 전송 없이 사용할 수 있습니다.
함께 쓰면 좋은 지침
AI가 도구를 언제 부르고, 도구의 답을 언제 믿을지 정해 주는 다섯 줄입니다. 서버 안내문(instructions)에도 같은 규칙이 들어 있지만, 클라이언트에 따라 안내문을 약하게 반영하거나 읽지 않습니다. 아래를 시스템 프롬프트에 넣으면 더 잘 지킵니다(Claude Desktop 프로젝트 지침, Claude Code의 CLAUDE.md, 그 밖의 맞춤 지침).
세금 질문에 답할 때 korean-tax-mcp와 korean-tax-calc-mcp를 이렇게 쓴다.
1. 숫자 하나, 판단 하나마다 쓸 수 있는 도구가 있는지 먼저 찾는다. 이름을 모르면 find_tool로 찾고, 귀속·공급시기는 timing_rules를 먼저 본다.
2. 도구가 있으면 손으로 풀기 전에 도구부터 부른다.
3. 도구의 답과 내 계산이 다르면 바로 고르지 않는다. 입력을 다시 확인하고, 차이를 가르는 조문을 law_article로 열어 요건을 사실관계에 하나씩 맞춰 본다.
4. 조문에서 도구가 틀렸다는 근거를 못 찾으면 도구의 답을 따른다. 다른 값을 쓰면 그 이유(입력 오류 또는 조문 번호)를 한 줄 적는다.
5. 답이 두 개 나오면(안분 전후, 전체와 과세분 등) 질문이 묻는 하나만 답한다.
도구 (35개)
| 묶음 | 도구 | 하는 일 |
|---|---|---|
| 조문 | law_article |
기준일 시행본 원문, 목차, 위임 조문, 단서 구절 |
find_article |
조문 번호를 모를 때 키워드로 찾기 | |
article_history |
언제 바뀌었는지, 시행 예정 개정 | |
article_addenda |
부칙 — 개정 조문이 언제·어느 소득분부터 적용되는지(시행일·적용례·경과조치) | |
| 해석·판례 | search_tax_rulings |
질의회신·판례·심판례 검색 |
search_rulings_by_issue |
쟁점이 여러 개인 질문을 쟁점별로 나눠 검색, 쟁점마다 정확도순 + 최근 문서 | |
get_tax_ruling |
문서 본문 전문 | |
search_tribunal_decisions |
조세심판원 재결례(특별행정심판재결례) 검색 — 국세·지방세 | |
get_tribunal_decision |
조세심판원 재결례 1건 본문 | |
rulings_by_article |
특정 조문을 인용한 해석·판례 | |
basic_rules |
국세 기본통칙 전문 | |
execution_standards |
세법집행기준 항목·쪽·링크 | |
casebook_search |
2025 세법해석 사례집(96건) | |
| 그 해 기준·검증 | research_issue |
세목별 기준일의 조문·통칙·해석 묶음, 현행 대비 변경 |
timing_rules |
시기 규칙표 — 납세의무 성립·손익 귀속·소득별 수입시기·부가 공급시기 | |
transfer_pricing_guide |
정상가격 산출방법 안내 — 국외특수관계인 거래의 적용 규정(국조법·법인세법 제52조), 산출방법·선택 기준·거래 유형별 특칙 | |
transfer_pricing_report |
정상가격 검토 보고서 뼈대 — 개별기업보고서(국조칙 별지 제13호) 목차 24개 항목별 작성방법·준비 자료·근거·OECD 지침 문단·결정례 | |
transfer_pricing_far |
기능·자산·위험 분석 — 위험 부담자 결정(시행규칙 제10조), 분석대상 당사자 후보, 산출방법 적합성·이익 지표(제6조) | |
sme_tax_incentives_guide |
중소기업 조세지원 안내 — 창업중소기업 세액감면·창업벤처·특별세액감면·결손금 소급공제의 적용 여부, 감면율, 근거 조문(창업일·지역·업종 기준) | |
rnd_credit_requirements_guide |
연구·인력개발비 세액공제 요건 안내 — 과세연도별 요건(전담부서등, 인건비 대상자, 주주인 임원 제외, 출연금 제외, 빼는 활동, 증거서류)과 직원·비용·위탁처별 판정(조특령 별표 6, 조특칙 제7조, 2016~2026) | |
employment_credit_requirements_guide |
고용 세액공제 요건 안내 — 고용증대·통합고용의 과세연도별 요건(업종, 상시근로자·청년등 범위, 인원 계산, 사후관리, 창업감면과의 관계, 이월공제)과 직원별 판정(조특법 제29조의7·제29조의8, 조특령 제26조의7·제26조의8·제23조, 2018~2026) | |
transfer_pricing_cases |
이전가격 쟁점별 결정례 — 납세자 승·과세관청 승 사례를 쟁점 9개별로 나란히, 보고서에 반영할 점 | |
oecd_tp_guidelines |
OECD 이전가격지침 2022 문단 조회·검색·국조법령 대응표(본문 1,391개 문단, 영문 원문) | |
verify_citations |
초안 속 문서번호·조문이 실제로 있는지 | |
| 대조·판정 | verify_statement |
한 문장을 원문과 글자 대조 |
judge_options |
보기 여러 개를 조문과 한 번에 대조 | |
compare_outcomes |
같은 쟁점의 납세자 승·패 결정 나란히 | |
compare_with_case |
우리 사실관계와 해석·판례 비교(지지·반대·구별) | |
| 조약·거주자 | tax_treaty |
조세조약 96개국 조문(국·영문) |
treaty_withholding_rates |
배당·이자·사용료 제한세율 | |
residency_check |
거주자·비거주자 3단계 판정(규칙) | |
residency_report |
판정 검토 보고서(Solar) | |
| 문서·서식 | search_forms |
별표·서식 |
search_nts_publications |
국세청 발간책자 본문 | |
search_local_documents |
내 PC PDF 검색(KOREAN_TAX_MCP_DOCS) |
모든 도구는 lang="en"으로 영어 결과를 받을 수 있습니다.
면책
이 도구의 결과는 세무 자문이 아닙니다. 세법 근거를 찾아 보여 주는 참고 자료이며, 실제 신고·세무조사·불복 판단은 세무사·회계사·변호사 등 전문가에게 확인하세요. 해석·판례·조문은 원문 링크로 확인하세요.
이 도구는 세무사법 제2조의 세무대리(세무조정계산서 작성, 신고·불복 대리, 세무상담 등)를 수행하지 않으며, 그 업무는 세무사와 등록한 공인회계사·변호사만 할 수 있습니다(세무사법 제20조). 공개된 법령·해석·결정례 원문을 찾아 보여 주는 소프트웨어이고, 데모 화면의 "대표이사 사택 제공 검토" 같은 사례도 자료 조회·정리 기능의 시연일 뿐 사실관계 판단이나 대응 전략 제시가 아닙니다. 사실관계 판단과 대응은 세무 전문가(세무사·회계사·변호사)와 함께 확인해 주세요.
AI 사용 고지
- 조회·검색·거주자 규칙 판정(
search_tax_rulings,get_tax_ruling,law_article,residency_check등)은 코드로 동작합니다 — 생성형 AI가 개입하지 않습니다. - 생성형 AI가 작성하는 결과: 사실관계 대조(
compare_with_case), 승패 요약(compare_outcomesexplain=True), 영문 번역(lang="en"), 거주자 판정 보고서(residency_report)는 생성형 AI(기본: 사용자 AI, 선택: Upstage Solar Pro 4)가 작성합니다. - Solar가 작성한 결과(
mode: "solar_cloud"또는"solar_onprem")에는 결과에AI 생성 표시필드가 함께 반환됩니다. 이 표시의 문구는 AI 기본법 제31조에 따른 것입니다. - 사용자 AI(
mode: "host_ai")가 판단하는 경우는 결과에 AI 생성 표시가 붙지 않으며, 대신 안내 문구에 "판단 결과를 사용자에게 보여 줄 때 AI 생성임을 표시하세요"가 포함됩니다. 실제 표시는 사용자 측 AI 도구에서 수행하세요.
유의
- 해석·판례는 회신·선고 당시 법 기준입니다. 적용 연도 조문(
law_article의as_of)과 대조하세요. - 국세법령정보시스템 공개 조회를 1일 캐시, 0.5초 간격으로 사용합니다. 집행기준은 항목·쪽·링크까지만 제공합니다.
- 일반 법령 전반은 korean-law-mcp와 함께 쓰면 좋습니다.
평가 방법
Solar Pro 4가 이 MCP 서버들을 도구로 써서 세법 객관식 문항을 푸는 종합 평가는 eval/ 폴더를 참고한다. 도구 하나하나의 정확도는 bench/에서 측정한다.
출처 · 라이선스
국세청 국세법령정보시스템 · 법제처 국가법령정보 공동활용 · 국세청 「2025 세법해석 사례집」 · OECD 「Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations 2022」
MIT © 2026 Upstage · Created by Mia(윤승미)


Release files for korean-tax-mcp 0.12.27
For a detailed explanation of source distributions (sdists) and built distributions (wheels), please see the package formats documentation.
Source distribution (sdist)
| File | Size | Uploaded | Provenance | Actions |
|---|---|---|---|---|
| korean_tax_mcp-0.12.27.tar.gz | 6.4 MB | With provenance | Details for korean_tax_mcp-0.12.27.tar.gz |
Built distribution (wheel)
| File | Interpreter | ABI | Platform | Actions Reset |
|---|---|---|---|---|
| korean_tax_mcp-0.12.27-py3-none-any.whl | Python 3 | none | any | Details for korean_tax_mcp-0.12.27-py3-none-any.whl |
Total release size: 7.0 MB
Release files / korean_tax_mcp-0.12.27.tar.gz
| Download URL | korean_tax_mcp-0.12.27.tar.gz |
|---|---|
| Size | 6.4 MB |
| Tags | Source |
|
SHA-256 checksum How to use checksums |
1e6f61c2144d3fdfee48c51286a0b952e47179d9537db15cd10aecebf64f5d93
|
|
BLAKE2b-256 checksum How to use checksums |
678c4bef6e7f31634644c84b782ce536818aba4b7efc520843093c6fbe81f064
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
Yes |
| Uploaded via |
twine/7.0.0 CPython/3.13.16
|
Provenance
Provenance describes where a file came from. On PyPI, provenance is shared via attestations, which provide a verifiable record of the build or publishing details. View details, limitations and caveats.


PyPI Publish Attestation
PyPI verified that this artifact, at this checksum, originated from the publisher listed below.
Signed by GitHub Actions, verified by PyPI on Nov 13, 2026.
Transparency logRelease files / korean_tax_mcp-0.12.27-py3-none-any.whl
| Download URL | korean_tax_mcp-0.12.27-py3-none-any.whl |
|---|---|
| Size | 653.2 kB |
| Tags | Python 3 |
|
SHA-256 checksum How to use checksums |
02a75df5266394f2dfa5d04a3c4fad0851585cbc296609c725e032f61f06d789
|
|
BLAKE2b-256 checksum How to use checksums |
f6438b241101b3e66130a794104a842f8af5f1b7999bb575c451b6525a66efe5
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
Yes |
| Uploaded via |
twine/7.0.0 CPython/3.13.16
|
Provenance
Provenance describes where a file came from. On PyPI, provenance is shared via attestations, which provide a verifiable record of the build or publishing details. View details, limitations and caveats.
PyPI Publish Attestation
PyPI verified that this artifact, at this checksum, originated from the publisher listed below.
Signed by GitHub Actions, verified by PyPI on Nov 13, 2026.
Transparency logSecurity for korean-tax-mcp 0.12.27
Provenance
Provenance describes where a file came from. On PyPI, provenance is shared via attestations, which provide a verifiable record of the build or publishing details. View details, limitations and caveats.
Full provenance
Both files in this release have been uploaded with provenance metadata.
Attestation for korean_tax_mcp-0.12.27.tar.gz
PyPI Publish Attestation
PyPI verified that this artifact, at this checksum, originated from the publisher listed below.
Signed by GitHub Actions, verified by PyPI on Nov 13, 2026.
Transparency logA note on package security
PyPI is a repository for distributing packages, not a service for auditing them. While third-party security researchers and our staff do their best to detect and remove malicious packages, PyPI cannot guarantee the quality, security or suitability of any given package.
To learn more about protecting yourself from malicious actors, visit our package security documentation.














