
RiskOptima


RiskOptima is a comprehensive Python toolkit for evaluating, managing, and optimizing investment portfolios. This package is designed to empower investors and data scientists by combining financial risk analysis, backtesting, mean-variance optimization, and machine learning capabilities into a single, cohesive package.
Stats
https://pypistats.org/packages/riskoptima
Key Features
- Modular Core:
MarketData,Portfolio, andBacktestConfigtypes for clean workflows. - Backtesting Framework: Strategy interfaces, cost/slippage modeling, and performance tracking.
- Risk Models: Factor risk model with exposures and factor-based covariance estimation.
- Market Regimes: Gaussian Hidden Markov Models for bull, bear, and sideways regime detection.
- Volatility Toolkit: historical, realized, EWMA, OHLC, and implied volatility estimators.
- Optimization: Mean-variance, efficient frontier, max Sharpe, and constraint handling (bounds, leverage, turnover, factor limits).
- Risk Management: VaR, CVaR, volatility, and drawdown analytics.
- Monte Carlo Simulations: Analyze potential portfolio outcomes. See example here https://github.com/JordiCorbilla/efficient-frontier-monte-carlo-portfolio-optimization
- Market & Allocation Visuals: Correlation matrices, portfolio area charts, and diagnostics.
- Quant Models: Black-Litterman, stochastic volatility models, and options/Greeks analytics.
- Portfolio Projects: algorithmic trading/backtesting, portfolio optimization, market risk dashboard, option pricing engine, and credit risk model workflows.
- Dislocation Research: equity quality/valuation scoring, simplified FCF-proxy scenarios, fund price/regime analysis, and Markdown reports.
What's New in 2.8.0
- New
riskoptima.dislocationAPI with injectable data providers, resilient universe scans, structured platform payloads, and versioned Markdown reports. - Correct margin-of-safety and separate upside metrics; non-positive valuation multiples are not rewarded as cheap.
- Validated model assumptions, finite-data coverage scoring, and explicit FCF-proxy/forecast limitations.
- Runnable live and synthetic examples plus
14-dislocation_model_demo.ipynb, including active equity analysis and corrected Yahoo fund identifiers. - Existing
RiskOptimaimports and class APIs remain available.expected_annualized_returnis retained as a compatibility alias for hypothetical annualized convergence, not an investment-return forecast.
What's New in 2.7.1
- Reliability hardening for backtest transaction-cost accounting, monthly/weekly rebalancing, lagged SMA signals, finite input validation, implied-volatility bounds, and NaN-safe factor fitting.
- Packaged deterministic samples through
load_sample_market_returns()andload_sample_credit_portfolio(). - Idempotent chart branding prevents duplicate RiskOptima signatures in composed figures.
- Expanded regression, chart, package-build, notebook, and RiskOptima Platform compatibility checks.
- Institutional interest-rate term structures: dated SOFR deposits, FOMC intervals, futures and OIS swaps; separate projection curves; calibration Jacobians; key-rate DV01; JSON-safe payloads; and branded curve charts.
- Professional options analytics:
OptionContract,OptionBook, option book valuation, Greek aggregation, scenario grids, implied-vol surfaces, and event straddle analysis. - Hardened optimizer constraints: optional
OptimizationResult, leverage limits, turnover limits, factor bounds, sector bounds, asset-class bounds, and covariance helpers. - Risk attribution and scenario analytics: component volatility/VaR/CVaR, factor risk contribution, tracking error contribution, deterministic stress scenarios, and scenario sets.
- New synthetic examples:
examples/example_option_book_analytics.py,examples/example_optimizer_constraints.py, andexamples/example_risk_attribution_scenarios.py. - New notebook:
13-institutional_risk_engine_demo.ipynb. - New docs:
docs/options_analytics.md,docs/optimizer_constraints.md, anddocs/risk_attribution_and_scenarios.md.
Quant Portfolio Project Map
| Project | Notebook / Example | Package API | Screenshot |
|---|---|---|---|
| Algorithmic Trading Backtester | 05-portfolio_sma_strategy.ipynb |
riskoptima.backtest |
 |
| Portfolio Optimization | 02-portfolio_optimization_riskoptima.ipynb, 09-portfolio_sophistication_report_demo.ipynb |
riskoptima.optim, riskoptima.reporting |
 |
| Market Risk Dashboard | examples/example_market_risk_dashboard.py, 10-markov_regime_model_demo.ipynb, 11-portfolio_markov_regime_demo.ipynb, 12-volatility_toolkit_demo.ipynb |
riskoptima.reporting, riskoptima.risk, riskoptima.volatility |
 |
| Option Pricing Engine | examples/example_option_pricing_engine.py, 12-volatility_toolkit_demo.ipynb |
riskoptima.options, riskoptima.volatility |
 |
| Credit Risk Model | 08-credit_risk_model_demo.ipynb |
riskoptima.credit |
 |
See docs/quant_project_map.md for a recruiter/interviewer-friendly walkthrough of the five projects.
The screenshots are deterministic and can be regenerated with python docs/generate_assets.py.
Installation
See the project here: https://pypi.org/project/riskoptima/
pip install riskoptima
Verify that the interpreter and installed distribution refer to the same release:
import riskoptima

print(riskoptima.__version__)
print(riskoptima.__file__)
Usage
Five-minute deterministic start
The packaged samples make the main workflows runnable without API keys or network access:
from riskoptima import load_sample_credit_portfolio, load_sample_market_returns
from riskoptima.credit import portfolio_expected_loss
from riskoptima.reporting import build_market_risk_report

returns = load_sample_market_returns()
risk_report = build_market_risk_report(
    returns,
    weights=[0.35, 0.30, 0.20, 0.15],
)

credit_portfolio = load_sample_credit_portfolio()
print(risk_report.metrics["annualized_volatility"])
print(risk_report.metrics["historical_var"][0.99])
print(portfolio_expected_loss(credit_portfolio))
The modular packages under riskoptima.backtest, riskoptima.optim, riskoptima.reporting, riskoptima.options, riskoptima.credit, riskoptima.volatility, riskoptima.rates, and riskoptima.dislocation are recommended for new integrations. The RiskOptima class remains available for backward compatibility with existing notebooks and applications.
Quality, Valuation and Dislocation Research
Analyze daily prices and metadata offline, or inject a live data provider. Funds receive historical price/regime analysis, not a corporate DCF or a NAV premium/discount calculation.
from riskoptima import load_sample_market_returns
from riskoptima.dislocation import (
    DislocationConfig, MarketSnapshot, analyze_snapshot, generate_markdown_report,
)

returns = load_sample_market_returns()["Equity"]
history = (100 * (1 + returns).cumprod()).to_frame("Close")
snapshot = MarketSnapshot(
    symbol="SYNTHETIC", history=history,
    info={"quoteType": "EQUITY", "currency": "USD",
          "freeCashflow": 20_000_000, "sharesOutstanding": 1_000_000,
          "revenueGrowth": 0.04, "forwardPE": 18},
)
analysis = analyze_snapshot(snapshot, config=DislocationConfig(use_markov_regime=False))
print(generate_markdown_report(analysis))
payload = analysis.as_dict()  # JSON-safe report fields and riskoptima_version
Run python examples/example_dislocation_model.py for synthetic data, or append --live for Yahoo Finance. Notebook 14-dislocation_model_demo.ipynb scans eleven funds and analyzes MSFT; set RISKOPTIMA_DEMO_LIVE=0 for its synthetic mode.
margin_of_safety = (model_value - price) / model_value; upside_to_model_value = model_value / price - 1. The DCF is an unadjusted FCF-proxy scenario, not reconciled FCFE. implied_annualized_return assumes convergence to today's model value, excludes distributions, and is not an expected-return forecast. confidence_score measures data coverage, not statistical confidence. See dislocation API and platform integration for assumptions and field definitions.
New modular API (backtest + factor risk + constraints)
import pandas as pd
from riskoptima import FactorRiskModel, Constraints, optimize_max_sharpe
from riskoptima import SMACrossStrategy, run_backtest, BacktestConfig, SimpleCostModel

# prices: DataFrame with Date index and asset columns
prices = pd.read_csv("prices.csv", index_col=0, parse_dates=True)
asset_returns = prices.pct_change().dropna()

# factors: Fama-French returns DataFrame (e.g. from RiskOptima.get_fff_returns)
factors = pd.read_csv("fama_french_factors.csv", index_col=0, parse_dates=True)

factor_model = FactorRiskModel(factor_returns=factors).fit(asset_returns)
factor_cov = factor_model.covariance_matrix()

constraints = Constraints(factor_bounds={"MKT": (-0.2, 0.8)})
weights = optimize_max_sharpe(
    expected_returns=asset_returns.mean() * 252,
    cov=factor_cov,
    constraints=constraints,
    factor_exposures=factor_model.exposures,
    risk_free_rate=0.02,
)

strategy = SMACrossStrategy(short_window=20, long_window=50)
config = BacktestConfig(initial_cash=1_000_000, rebalance_rule="D")
cost_model = SimpleCostModel(spread_bps=2.0, impact_coeff=0.0)
equity_curve, weights_history = run_backtest(prices, strategy, config, cost_model)
See examples/example_factor_backtest.py for a runnable end-to-end example.
SMA Crossover Strategy
RiskOptima includes reusable SMA crossover helpers for a simple long-only trend-following workflow. The short moving average crossing above the long moving average creates an entry signal; a bearish cross, stop loss, or take profit closes the trade.
from riskoptima.backtest import build_sma_signal_frame, run_sma_strategy_with_risk

signals = build_sma_signal_frame(prices[["Close"]], short_window=20, long_window=50)
trades = run_sma_strategy_with_risk(
    "SPY",
    start="2024-01-01",
    end="2025-01-01",
    stop_loss=0.05,
    take_profit=0.10,
)
The notebook 05-portfolio_sma_strategy.ipynb shows single-asset, equal-weight multi-asset, and custom-weight portfolio runs.
Offline sample datasets
RiskOptima includes small synthetic datasets in the wheel and repository for deterministic examples:
data/synthetic_market_returns.csvdata/synthetic_credit_portfolio.csv
Load them through load_sample_market_returns() and load_sample_credit_portfolio() so code works from both a cloned repository and an installed wheel. The market sample contains two years of deterministic, correlated business-day returns; neither dataset has an external data dependency.
Interest-Rate Curves
RiskOptima now turns deposit and par-swap quotes into a reusable discount curve for fixed-income valuation, forward-rate analysis, and platform dashboards. The default interpolation is log-linear in discount factors; smooth zero-rate alternatives are also available.
import pandas as pd
from riskoptima.rates import bootstrap_discount_curve, reprice_curve_instruments

quotes = pd.DataFrame({
    "instrument_type": ["deposit", "swap", "swap"],
    "maturity": [0.5, 2.0, 5.0],
    "rate": [0.0500, 0.0460, 0.0425],
    "payment_frequency": [None, 2, 2],
})

curve = bootstrap_discount_curve(quotes, valuation_date="2026-07-22")
print(curve.discount_factor(3.0))
print(curve.forward_rate(1.0, 2.0))
print(curve.par_swap_rate(5.0))
print(reprice_curve_instruments(curve, quotes))
Run examples/example_sofr_curve.py for the compact tenor workflow and examples/example_institutional_sofr_curves.py for dated SOFR instruments, multi-curve calibration, quote Jacobians, and key-rate DV01. See docs/interest_rate_curves.md for conventions and platform serialization.
Credit Risk Model
RiskOptima includes a production-ready credit risk layer for PD/LGD/EAD portfolios, expected loss, unexpected loss, rating migration, Merton structural default probability, and Credit VaR/CVaR Monte Carlo.
import pandas as pd
from riskoptima.credit import (
    expected_loss,
    portfolio_expected_loss,
    simulate_credit_losses,
    credit_var,
    credit_cvar,
    merton_pd,
)

portfolio = pd.DataFrame({
    "obligor": ["A", "B", "C"],
    "PD": [0.01, 0.025, 0.04],
    "LGD": [0.40, 0.45, 0.55],
    "EAD": [1_000_000, 750_000, 500_000],
})

print(expected_loss(0.02, 0.45, 1_000_000))
print(portfolio_expected_loss(portfolio))

losses = simulate_credit_losses(portfolio, n_sims=20_000, random_state=42)
print(credit_var(losses, confidence=0.99))
print(credit_cvar(losses, confidence=0.99))
print(merton_pd(asset_value=150, debt_face_value=100, asset_vol=0.25, risk_free_rate=0.03, maturity=1.0))
See 08-credit_risk_model_demo.ipynb for an end-to-end notebook.
Market Risk Dashboard
RiskOptima can build a dashboard-ready market risk report with annualized return, volatility, Sharpe, Sortino, drawdown, historical VaR, Gaussian VaR, CVaR/expected shortfall, beta, tracking error, information ratio, rolling volatility, and rolling drawdown.
import pandas as pd
from riskoptima.reporting import build_market_risk_report

returns = pd.DataFrame({
    "AssetA": [0.01, -0.005, 0.004, 0.002],
    "AssetB": [0.002, 0.003, -0.006, 0.005],
})
weights = pd.Series({"AssetA": 0.6, "AssetB": 0.4})

report = build_market_risk_report(returns, weights=weights, confidence_levels=(0.95, 0.99))
print(report.metrics["annualized_volatility"])
print(report.metrics["historical_var"][0.99])
Run examples/example_market_risk_dashboard.py to generate a multi-panel dashboard.
Optional Streamlit dashboard:
pip install streamlit
streamlit run examples/streamlit_market_risk_dashboard.py
Markov Market Regime Model
RiskOptima includes a Gaussian Hidden Markov Model workflow for identifying latent market regimes from return data. The report exposes the fitted transition matrix, regime probabilities, most likely regime path, summary statistics, and a chart that colors cumulative performance by inferred regime.
import numpy as np
import pandas as pd
from riskoptima.reporting import build_markov_regime_report, plot_markov_regime_chart

rng = np.random.default_rng(42)
returns = pd.Series(
    np.r_[
        rng.normal(0.0005, 0.006, 120),
        rng.normal(-0.0010, 0.018, 80),
        rng.normal(0.0009, 0.008, 120),
    ],
    index=pd.bdate_range("2022-01-03", periods=320),
)

report = build_markov_regime_report(returns, n_regimes=3, random_state=42)
print(report.metrics["transition_matrix"])
print(report.metrics["regime_summary"])

ax = plot_markov_regime_chart(report)
ax.figure.savefig("markov_regime_chart.png", dpi=150, bbox_inches="tight")
To run the same regime model on a portfolio, convert asset returns into a single portfolio return series first:
asset_returns = pd.DataFrame({
    "SPY": rng.normal(0.0004, 0.010, 320),
    "TLT": rng.normal(0.0001, 0.007, 320),
    "GLD": rng.normal(0.0002, 0.009, 320),
}, index=pd.bdate_range("2022-01-03", periods=320))

weights = pd.Series({"SPY": 0.60, "TLT": 0.30, "GLD": 0.10})
portfolio_returns = asset_returns.dot(weights)

portfolio_regime_report = build_markov_regime_report(
    portfolio_returns,
    input_type="returns",
    n_regimes=3,
    random_state=42,
)
See 10-markov_regime_model_demo.ipynb for the market-index workflow and 11-portfolio_markov_regime_demo.ipynb for the portfolio workflow.
Portfolio Sophistication Report
RiskOptima can recreate the portfolio comparison chart shown in the "Mas sofisticacion = mejor portfolio?" discussion: cumulative wealth curves plus a table of return, volatility, drawdown, Sharpe, Calmar, Omega, Sortino, skew, kurtosis, tail ratio, common sense ratio, and VaR. The default methods compare minimum variance, tail-risk, drawdown-risk, return-to-risk, and equal-weight baselines.
import pandas as pd
from riskoptima.reporting import (
    build_portfolio_sophistication_report,
    plot_portfolio_sophistication_report,
)

returns = pd.DataFrame({
    "MO": [0.004, -0.003, 0.002, 0.001],
    "NWN": [0.002, 0.001, -0.001, 0.003],
    "PEP": [0.003, -0.002, 0.004, 0.001],
    "KO": [0.002, -0.001, 0.003, 0.002],
})

report = build_portfolio_sophistication_report(
    returns,
    methods=("MV", "CVaR", "EVaR", "CDaR", "MDD", "1N"),
    confidence=0.95,
)
print(report.metrics["weights"])
print(report.metrics["performance_table"])

fig = plot_portfolio_sophistication_report(report)
fig.savefig("portfolio_sophistication_report.png", dpi=150, bbox_inches="tight")
See 09-portfolio_sophistication_report_demo.ipynb for a reproducible notebook using the existing defensive stock portfolio.
Option Pricing Engine
The clean options API covers Black-Scholes call/put pricing, Greeks, implied volatility, binomial trees, and Monte Carlo European option pricing while preserving the legacy RiskOptima class methods.
import pandas as pd
from riskoptima.options import (
    black_scholes_price,
    black_scholes_greeks,
    implied_volatility,
    monte_carlo_european_option,
)

S, K, T, r, sigma = 100, 100, 1.0, 0.05, 0.20
call = black_scholes_price(S, K, T, r, sigma, option_type="call")
put = black_scholes_price(S, K, T, r, sigma, option_type="put")
greeks = pd.Series(black_scholes_greeks(S, K, T, r, sigma, option_type="call"))
iv = implied_volatility(call, S, K, T, r, option_type="call")
mc = monte_carlo_european_option(S, K, T, r, sigma, option_type="call", random_state=42)

print(call, put)
print(greeks)
print(iv, mc)
Run examples/example_option_pricing_engine.py for a full pricing comparison.
Volatility Toolkit
RiskOptima includes a clean volatility API for close-to-close, intraday, OHLC, and option-implied volatility workflows.
import pandas as pd
from riskoptima.volatility import (
    ewma_volatility,
    garman_klass_volatility,
    historical_volatility,
    implied_volatility,
    parkinson_volatility,
    realized_volatility,
    rolling_volatility,
)

prices = pd.Series([100.0, 101.2, 100.4, 102.1, 101.7])
returns = prices.pct_change().dropna()

print(historical_volatility(returns, input_type="returns"))
print(rolling_volatility(returns, window=3))
print(realized_volatility(prices, input_type="prices"))
print(ewma_volatility(returns))

ohlc = pd.DataFrame({
    "Open": [100.0, 101.0, 100.5],
    "High": [102.0, 102.5, 103.0],
    "Low": [99.5, 100.2, 99.8],
    "Close": [101.0, 100.5, 102.0],
})
print(parkinson_volatility(ohlc))
print(garman_klass_volatility(ohlc))
print(implied_volatility(10.45, 100, 100, 1.0, 0.05))
See 12-volatility_toolkit_demo.ipynb for a reproducible notebook.
Notebooks
Run notebooks from the repository root so local sample paths and the checkout resolve consistently. Notebooks 01, 04, and 08 through 13 are deterministic. Notebooks 02, 03, 05, 06, 07, and 14 demonstrate live Yahoo Finance workflows and therefore require network access and may be affected by upstream data availability. Notebook 14 also supports explicitly synthetic offline execution with RISKOPTIMA_DEMO_LIVE=0.
Notebook setup cells do not upgrade RiskOptima automatically. In a fresh environment, install the desired release before opening Jupyter:
python -m pip install "riskoptima==2.8.0" jupyter
python -m jupyter lab
For repository development, install the checkout in editable mode so examples, tests, notebooks, and package metadata all resolve to the same source tree:
python -m pip install -e .
python -m pytest
python examples/example_factor_backtest.py
RiskOptima Platform Integration
RiskOptima Platform should install the same package release that it reports in diagnostics. Avoid combining a local source checkout with metadata from a different installed distribution. For local platform development, use an editable install or the platform's RISKOPTIMA_PLATFORM_RISKOPTIMA_PATH override and read the runtime version from riskoptima.__version__.
Platform-safe objects expose JSON-compatible payloads. For example:
import json
from riskoptima.rates import DiscountCurve

curve = DiscountCurve.from_zero_rates([1.0, 2.0, 5.0], [0.04, 0.038, 0.035])
payload = curve.to_dict()
json.dumps(payload)  # safe for API responses and generated-run caches
restored = DiscountCurve.from_dict(payload)
Example 1: Setting up your portfolio
Create your portfolio table similar to the below:
| Asset | Weight | Label | MarketCap |
|---|---|---|---|
| MO | 0.04 | Altria Group Inc. | 110.0e9 |
| NWN | 0.14 | Northwest Natural Gas | 1.8e9 |
| BKH | 0.01 | Black Hills Corp. | 4.5e9 |
| ED | 0.01 | Con Edison | 30.0e9 |
| PEP | 0.09 | PepsiCo Inc. | 255.0e9 |
| NFG | 0.16 | National Fuel Gas | 5.6e9 |
| KO | 0.06 | Coca-Cola Company | 275.0e9 |
| FRT | 0.28 | Federal Realty Inv. Trust | 9.8e9 |
| GPC | 0.16 | Genuine Parts Co. | 25.3e9 |
| MSEX | 0.05 | Middlesex Water Co. | 2.4e9 |
import pandas as pd
from riskoptima import RiskOptima

import warnings
warnings.filterwarnings(
    "ignore",
    category=FutureWarning,
    message=".*DataFrame.std with axis=None is deprecated.*"
)

# Define your current porfolio with your weights and company names
asset_data = [
    {"Asset": "MO",    "Weight": 0.04, "Label": "Altria Group Inc.",       "MarketCap": 110.0e9},
    {"Asset": "NWN",   "Weight": 0.14, "Label": "Northwest Natural Gas",   "MarketCap": 1.8e9},
    {"Asset": "BKH",   "Weight": 0.01, "Label": "Black Hills Corp.",         "MarketCap": 4.5e9},
    {"Asset": "ED",    "Weight": 0.01, "Label": "Con Edison",                "MarketCap": 30.0e9},
    {"Asset": "PEP",   "Weight": 0.09, "Label": "PepsiCo Inc.",              "MarketCap": 255.0e9},
    {"Asset": "NFG",   "Weight": 0.16, "Label": "National Fuel Gas",         "MarketCap": 5.6e9},
    {"Asset": "KO",    "Weight": 0.06, "Label": "Coca-Cola Company",         "MarketCap": 275.0e9},
    {"Asset": "FRT",   "Weight": 0.28, "Label": "Federal Realty Inv. Trust", "MarketCap": 9.8e9},
    {"Asset": "GPC",   "Weight": 0.16, "Label": "Genuine Parts Co.",         "MarketCap": 25.3e9},
    {"Asset": "MSEX",  "Weight": 0.05, "Label": "Middlesex Water Co.",       "MarketCap": 2.4e9}
]
asset_table = pd.DataFrame(asset_data)

capital = 100_000

asset_table['Portfolio'] = asset_table['Weight'] * capital

ANALYSIS_START_DATE = RiskOptima.get_previous_year_date(RiskOptima.get_previous_working_day(), 1)
ANALYSIS_END_DATE   = RiskOptima.get_previous_working_day()
BENCHMARK_INDEX     = 'SPY'
RISK_FREE_RATE      = 0.05
NUMBER_OF_WEIGHTS   = 10_000
NUMBER_OF_MC_RUNS   = 1_000
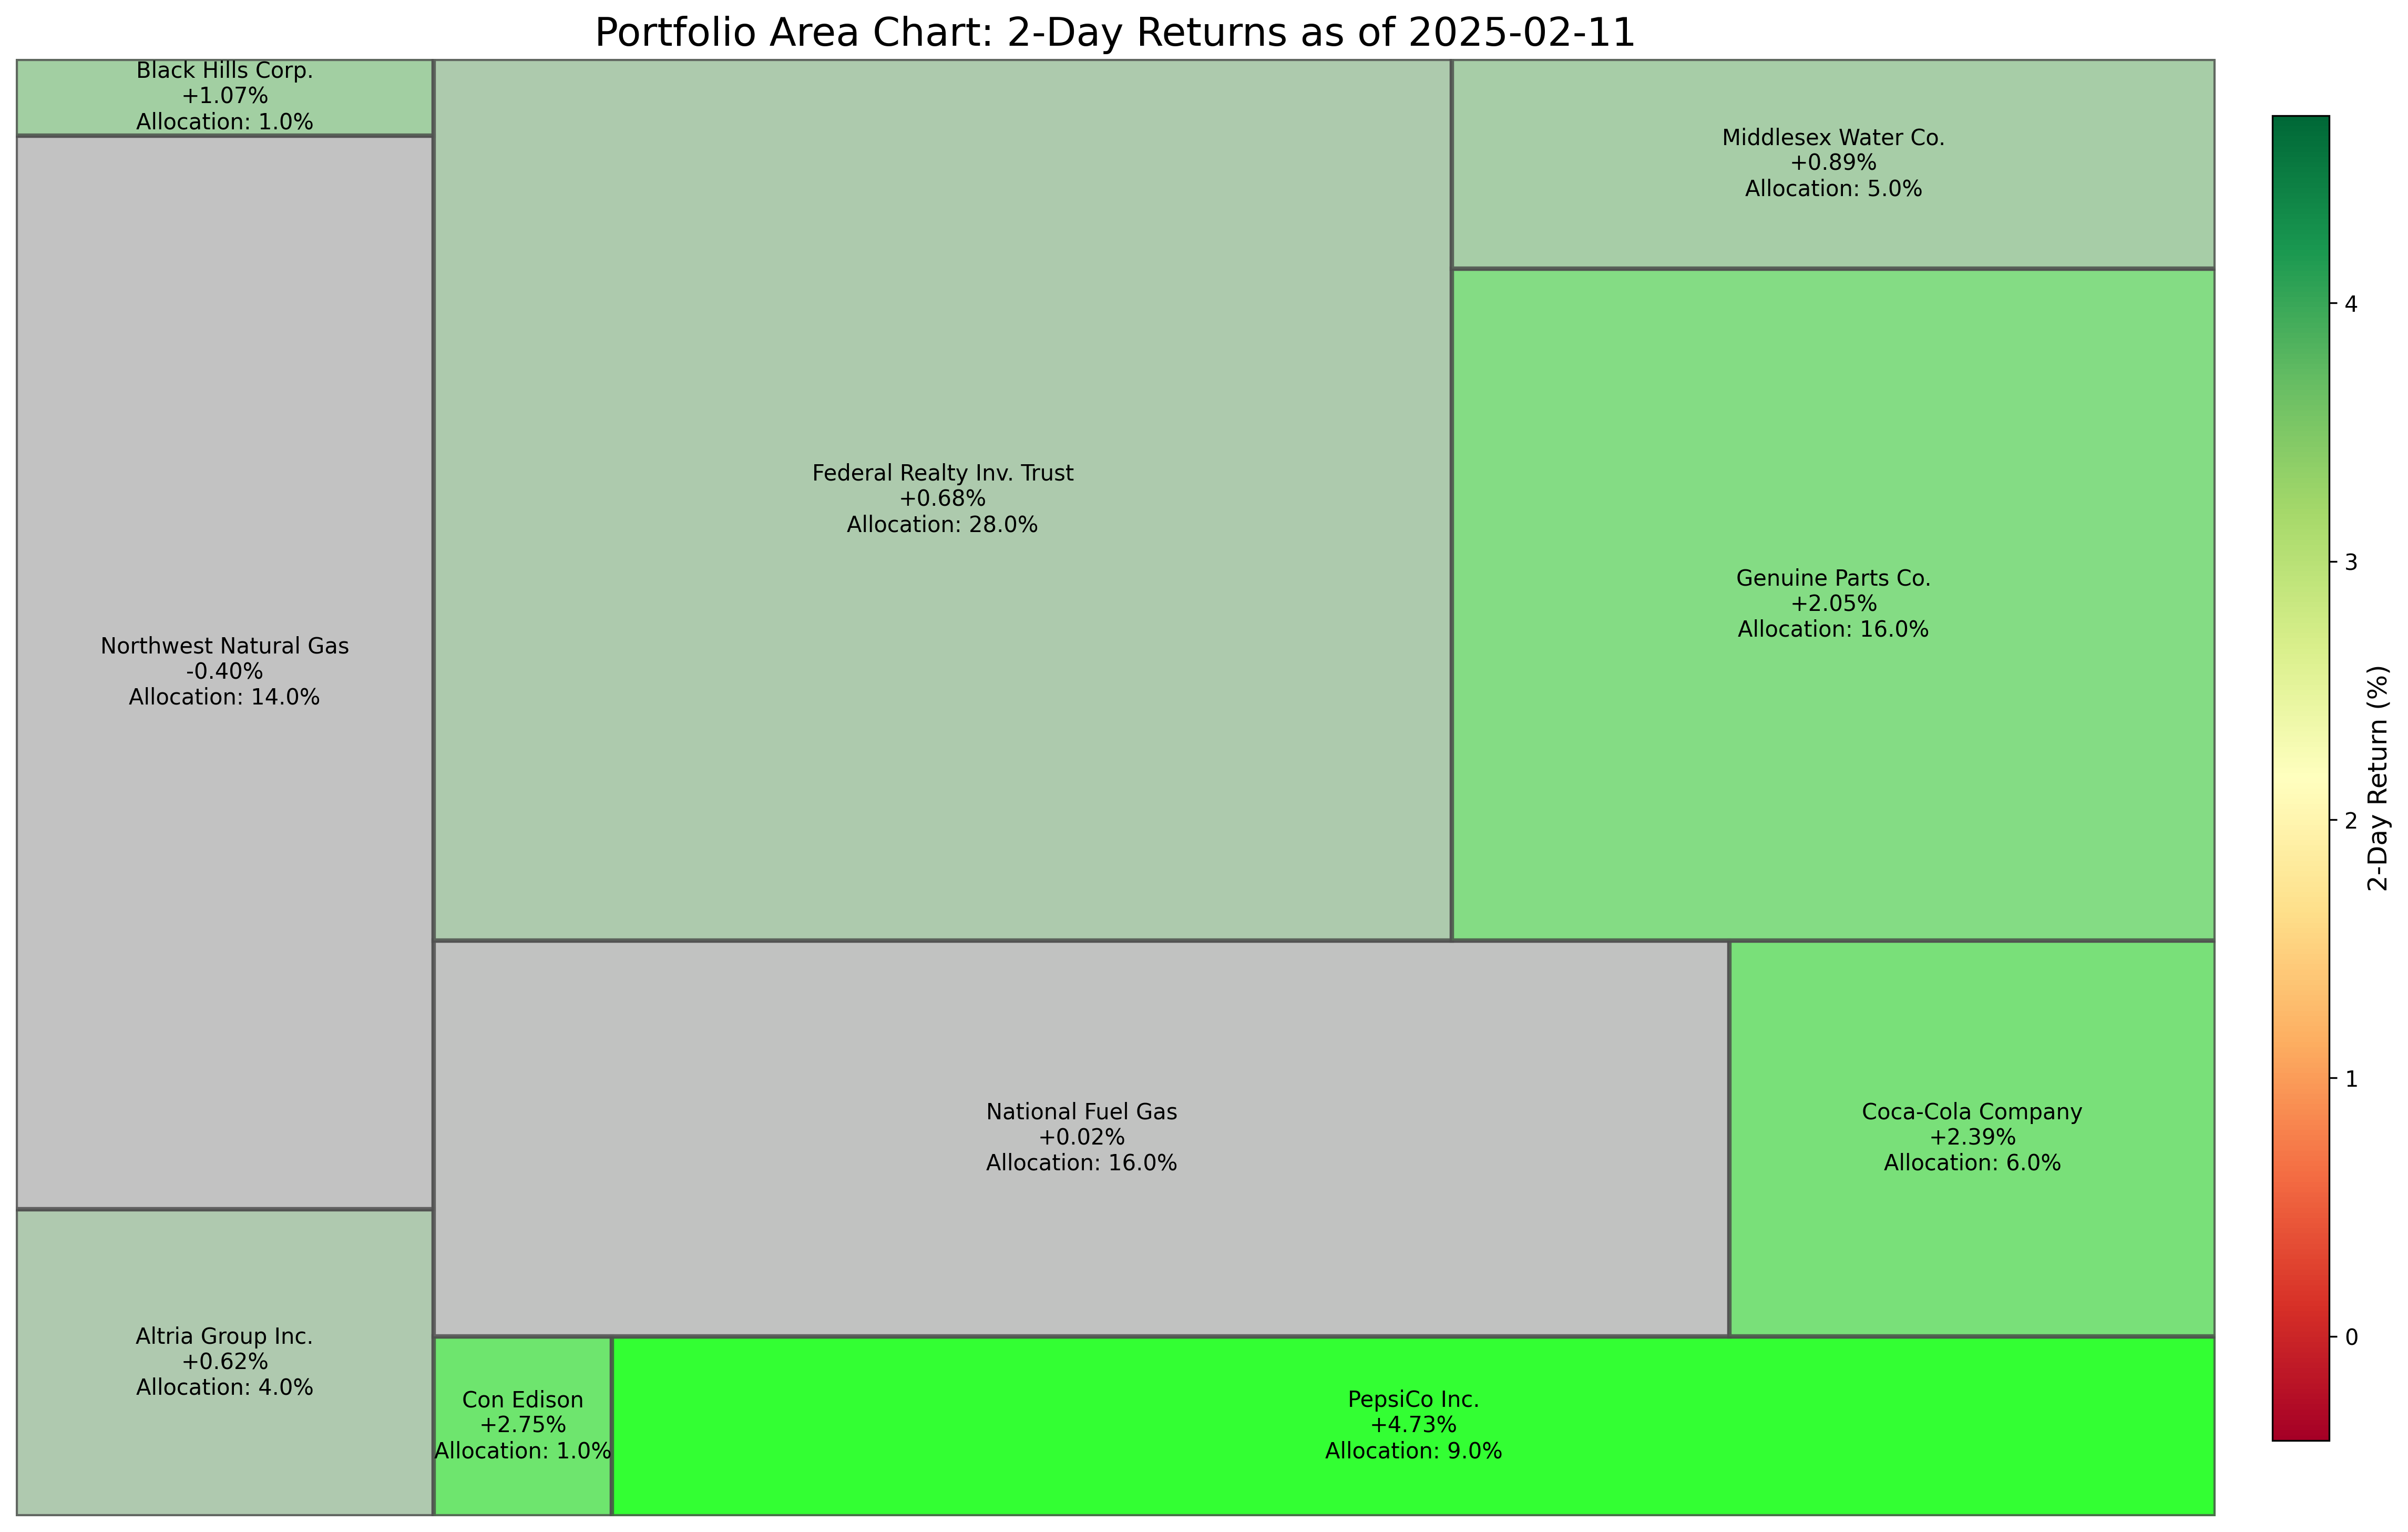
Example 1: Creating a Portfolio Area Chart
If you want to know visually how's your portfolio doing right now
RiskOptima.create_portfolio_area_chart(
    asset_table,
    end_date=ANALYSIS_END_DATE,
    lookback_days=2,
    title="Portfolio Area Chart"
)
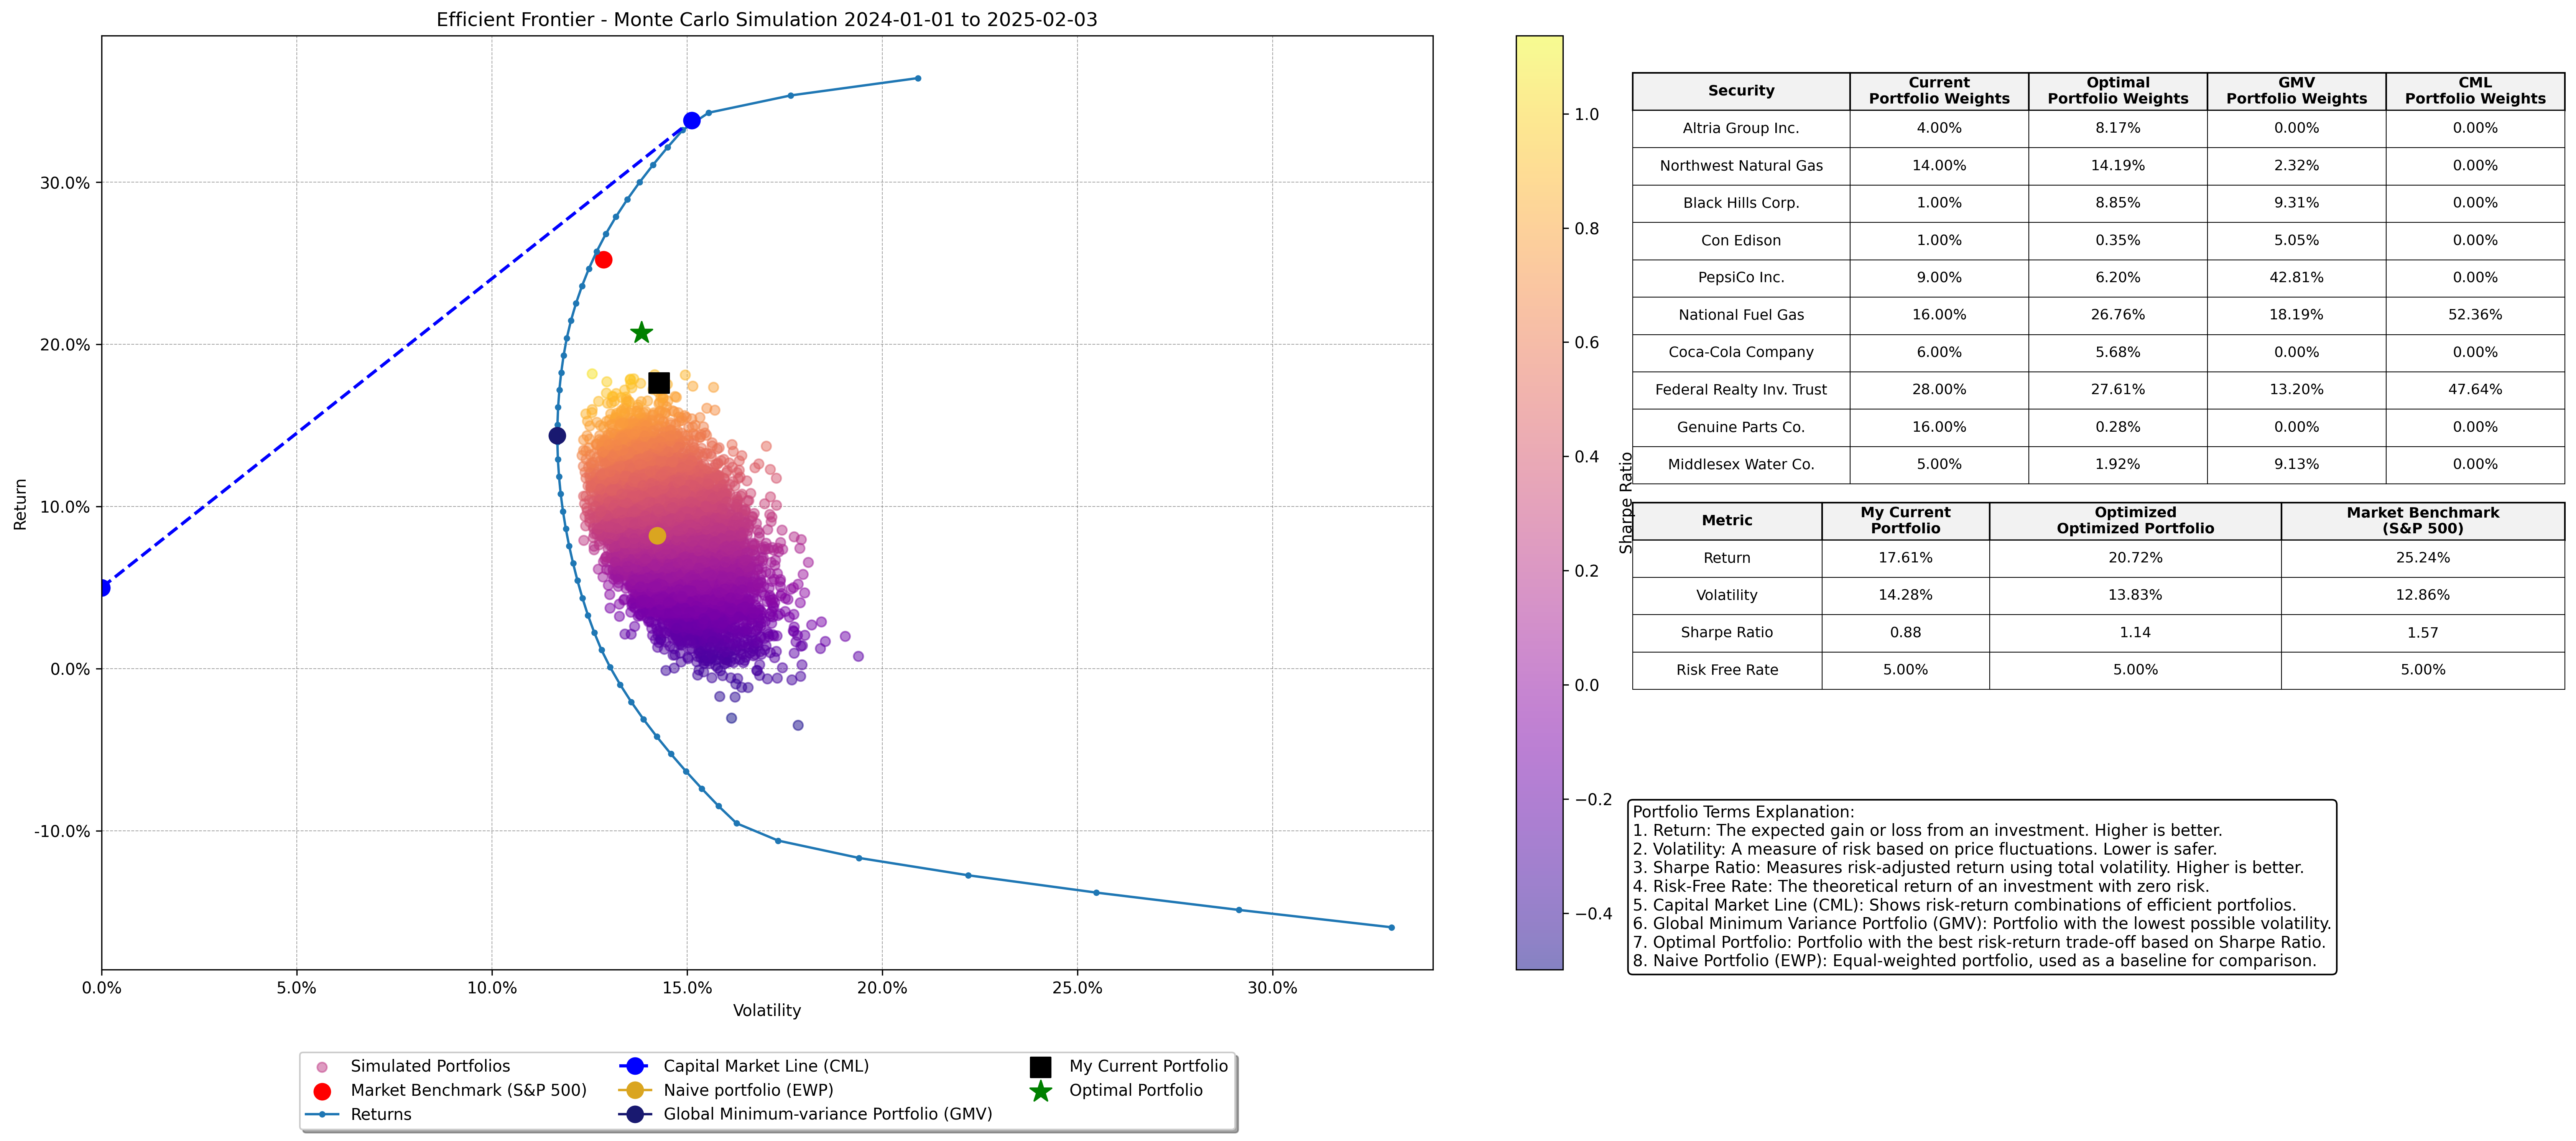
Example 2: Efficient Frontier - Monte Carlo Portfolio Optimization
RiskOptima.plot_efficient_frontier_monte_carlo(
    asset_table,
    start_date=ANALYSIS_START_DATE,
    end_date=ANALYSIS_END_DATE,
    risk_free_rate=RISK_FREE_RATE,
    num_portfolios=NUMBER_OF_WEIGHTS,
    market_benchmark=BENCHMARK_INDEX,
    set_ticks=False,
    x_pos_table=1.15,    # Position for the weight table on the plot
    y_pos_table=0.52,    # Position for the weight table on the plot
    title=f'Efficient Frontier - Monte Carlo Simulation {ANALYSIS_START_DATE} to {ANALYSIS_END_DATE}'
)
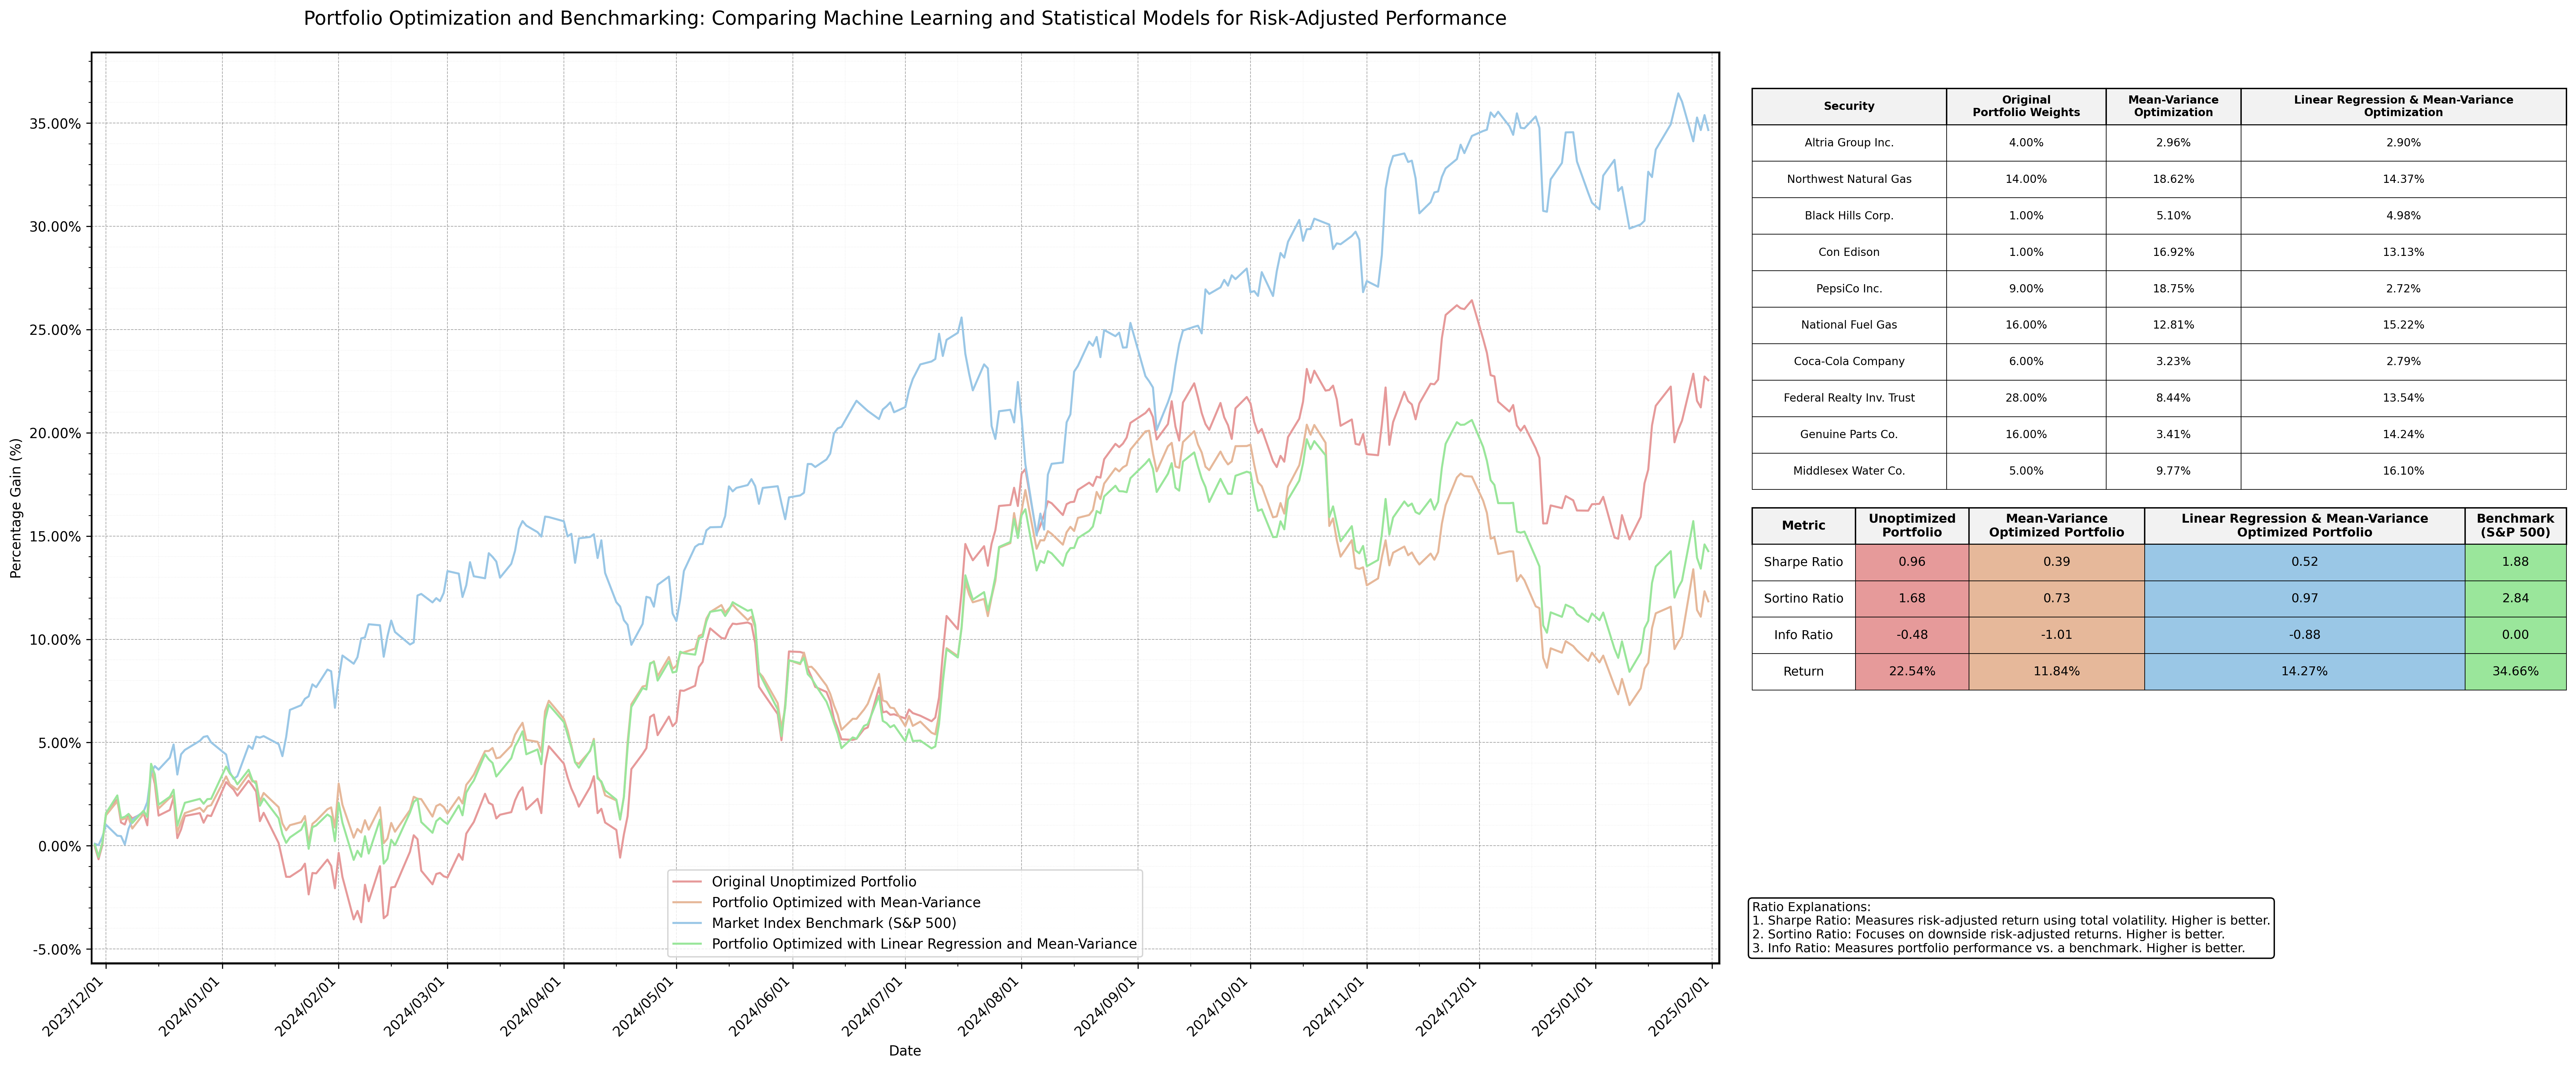
Example 3: Portfolio Optimization using Mean Variance and Machine Learning
RiskOptima.run_portfolio_optimization_mv_ml(
    asset_table=asset_table,
    training_start_date='2022-01-01',
    training_end_date='2023-11-27',
    model_type='Linear Regression',
    risk_free_rate=RISK_FREE_RATE,
    num_portfolios=100000,
    market_benchmark=[BENCHMARK_INDEX],
    max_volatility=0.25,
    min_weight=0.03,
    max_weight=0.2
)
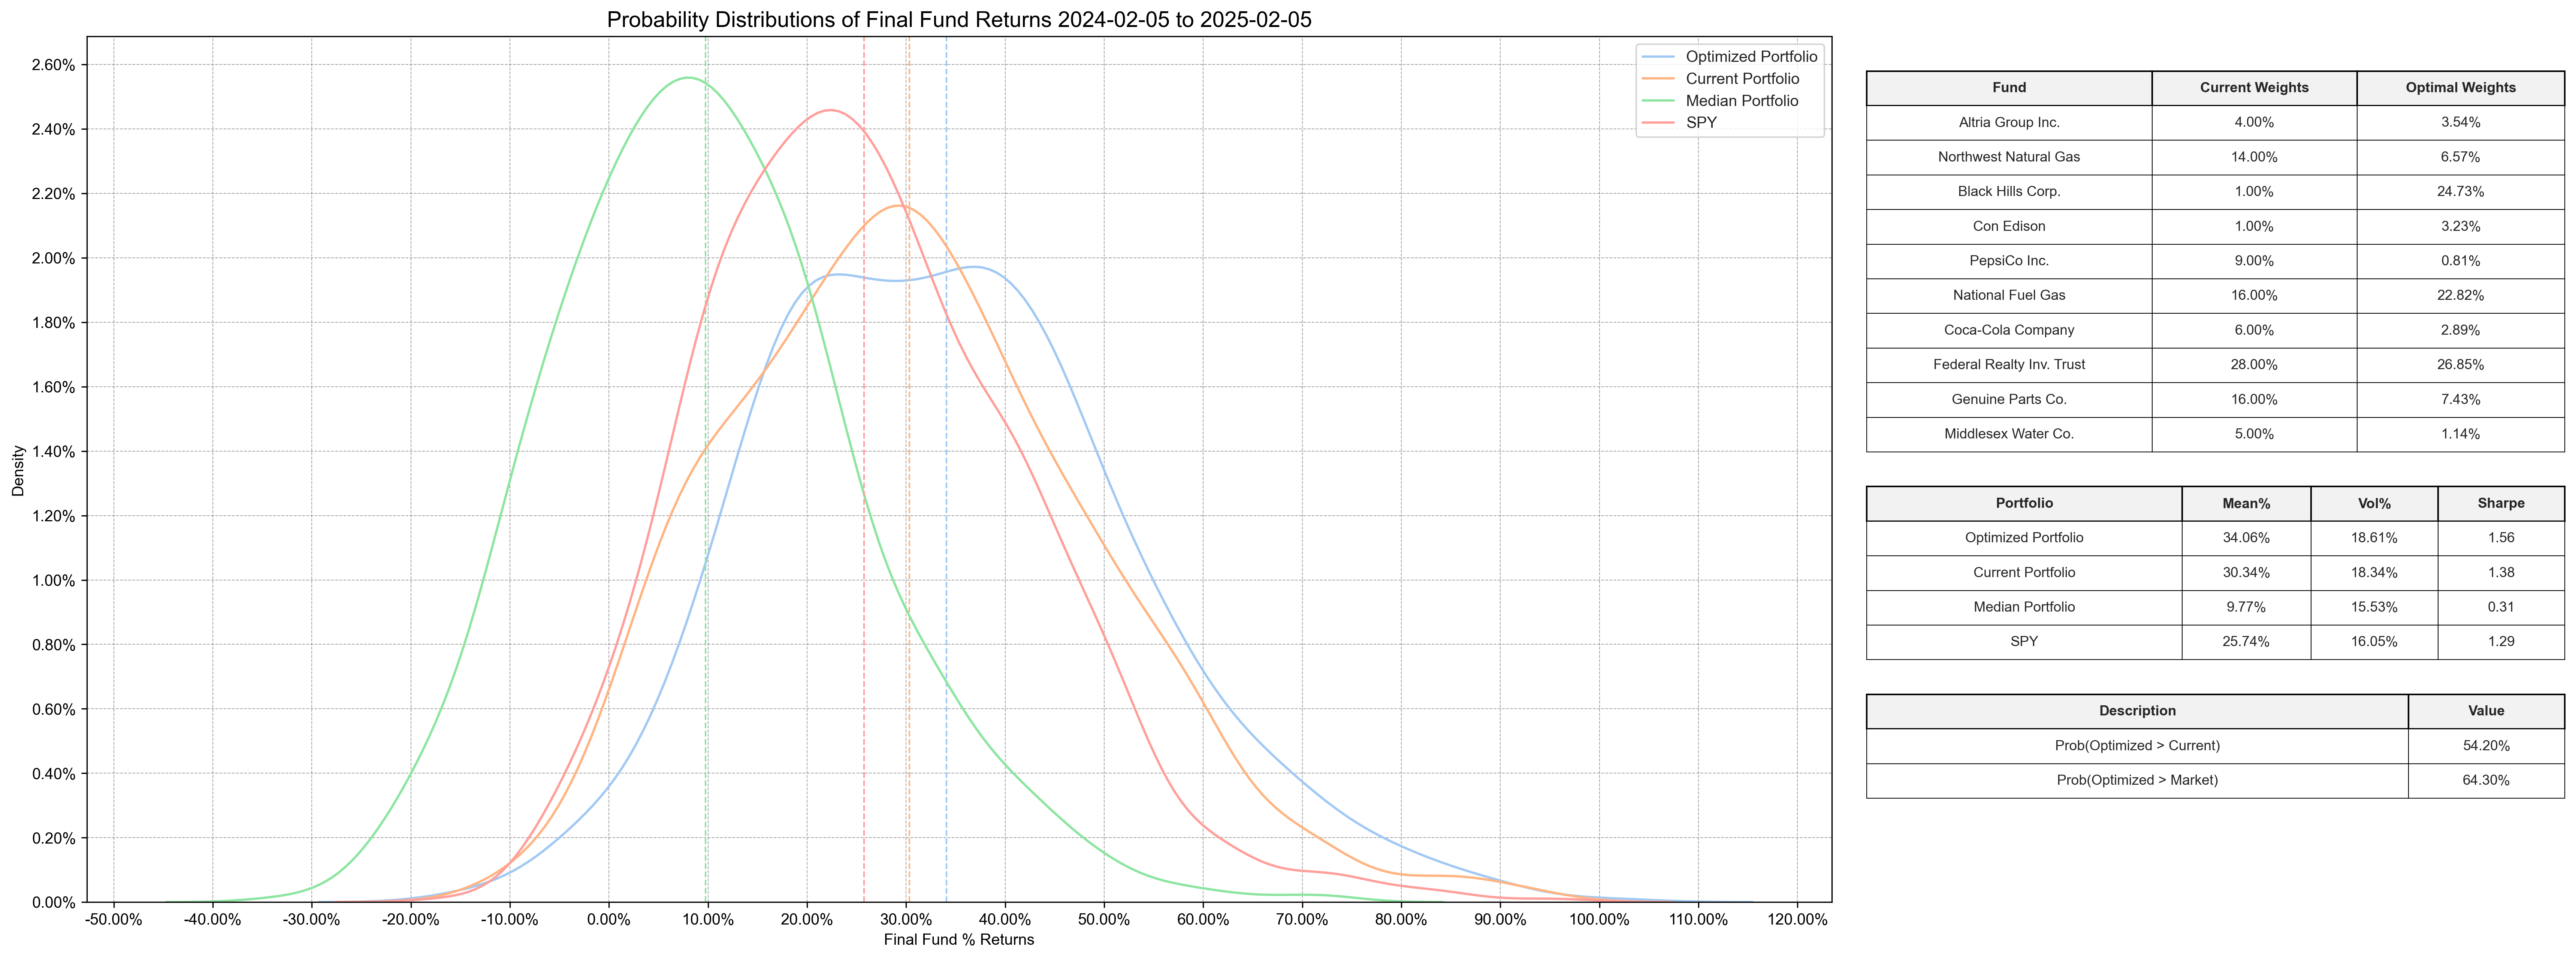
Example 4: Portfolio Optimization using Probability Analysis
RiskOptima.run_portfolio_probability_analysis(
    asset_table=asset_table,
    analysis_start_date=ANALYSIS_START_DATE,
    analysis_end_date=ANALYSIS_END_DATE,
    benchmark_index=BENCHMARK_INDEX,
    risk_free_rate=RISK_FREE_RATE,
    number_of_portfolio_weights=NUMBER_OF_WEIGHTS,
    trading_days_per_year=RiskOptima.get_trading_days(),
    number_of_monte_carlo_runs=NUMBER_OF_MC_RUNS
)
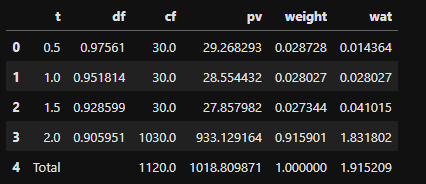
Example 5: Macaulay Duration
from riskoptima import RiskOptima
cf = RiskOptima.bond_cash_flows_v2(4, 1000, 0.06, 2)  # 2 years, semi-annual, hence 4 periods
md_2 = RiskOptima.macaulay_duration_v3(cf, 0.05, 2)
md_2
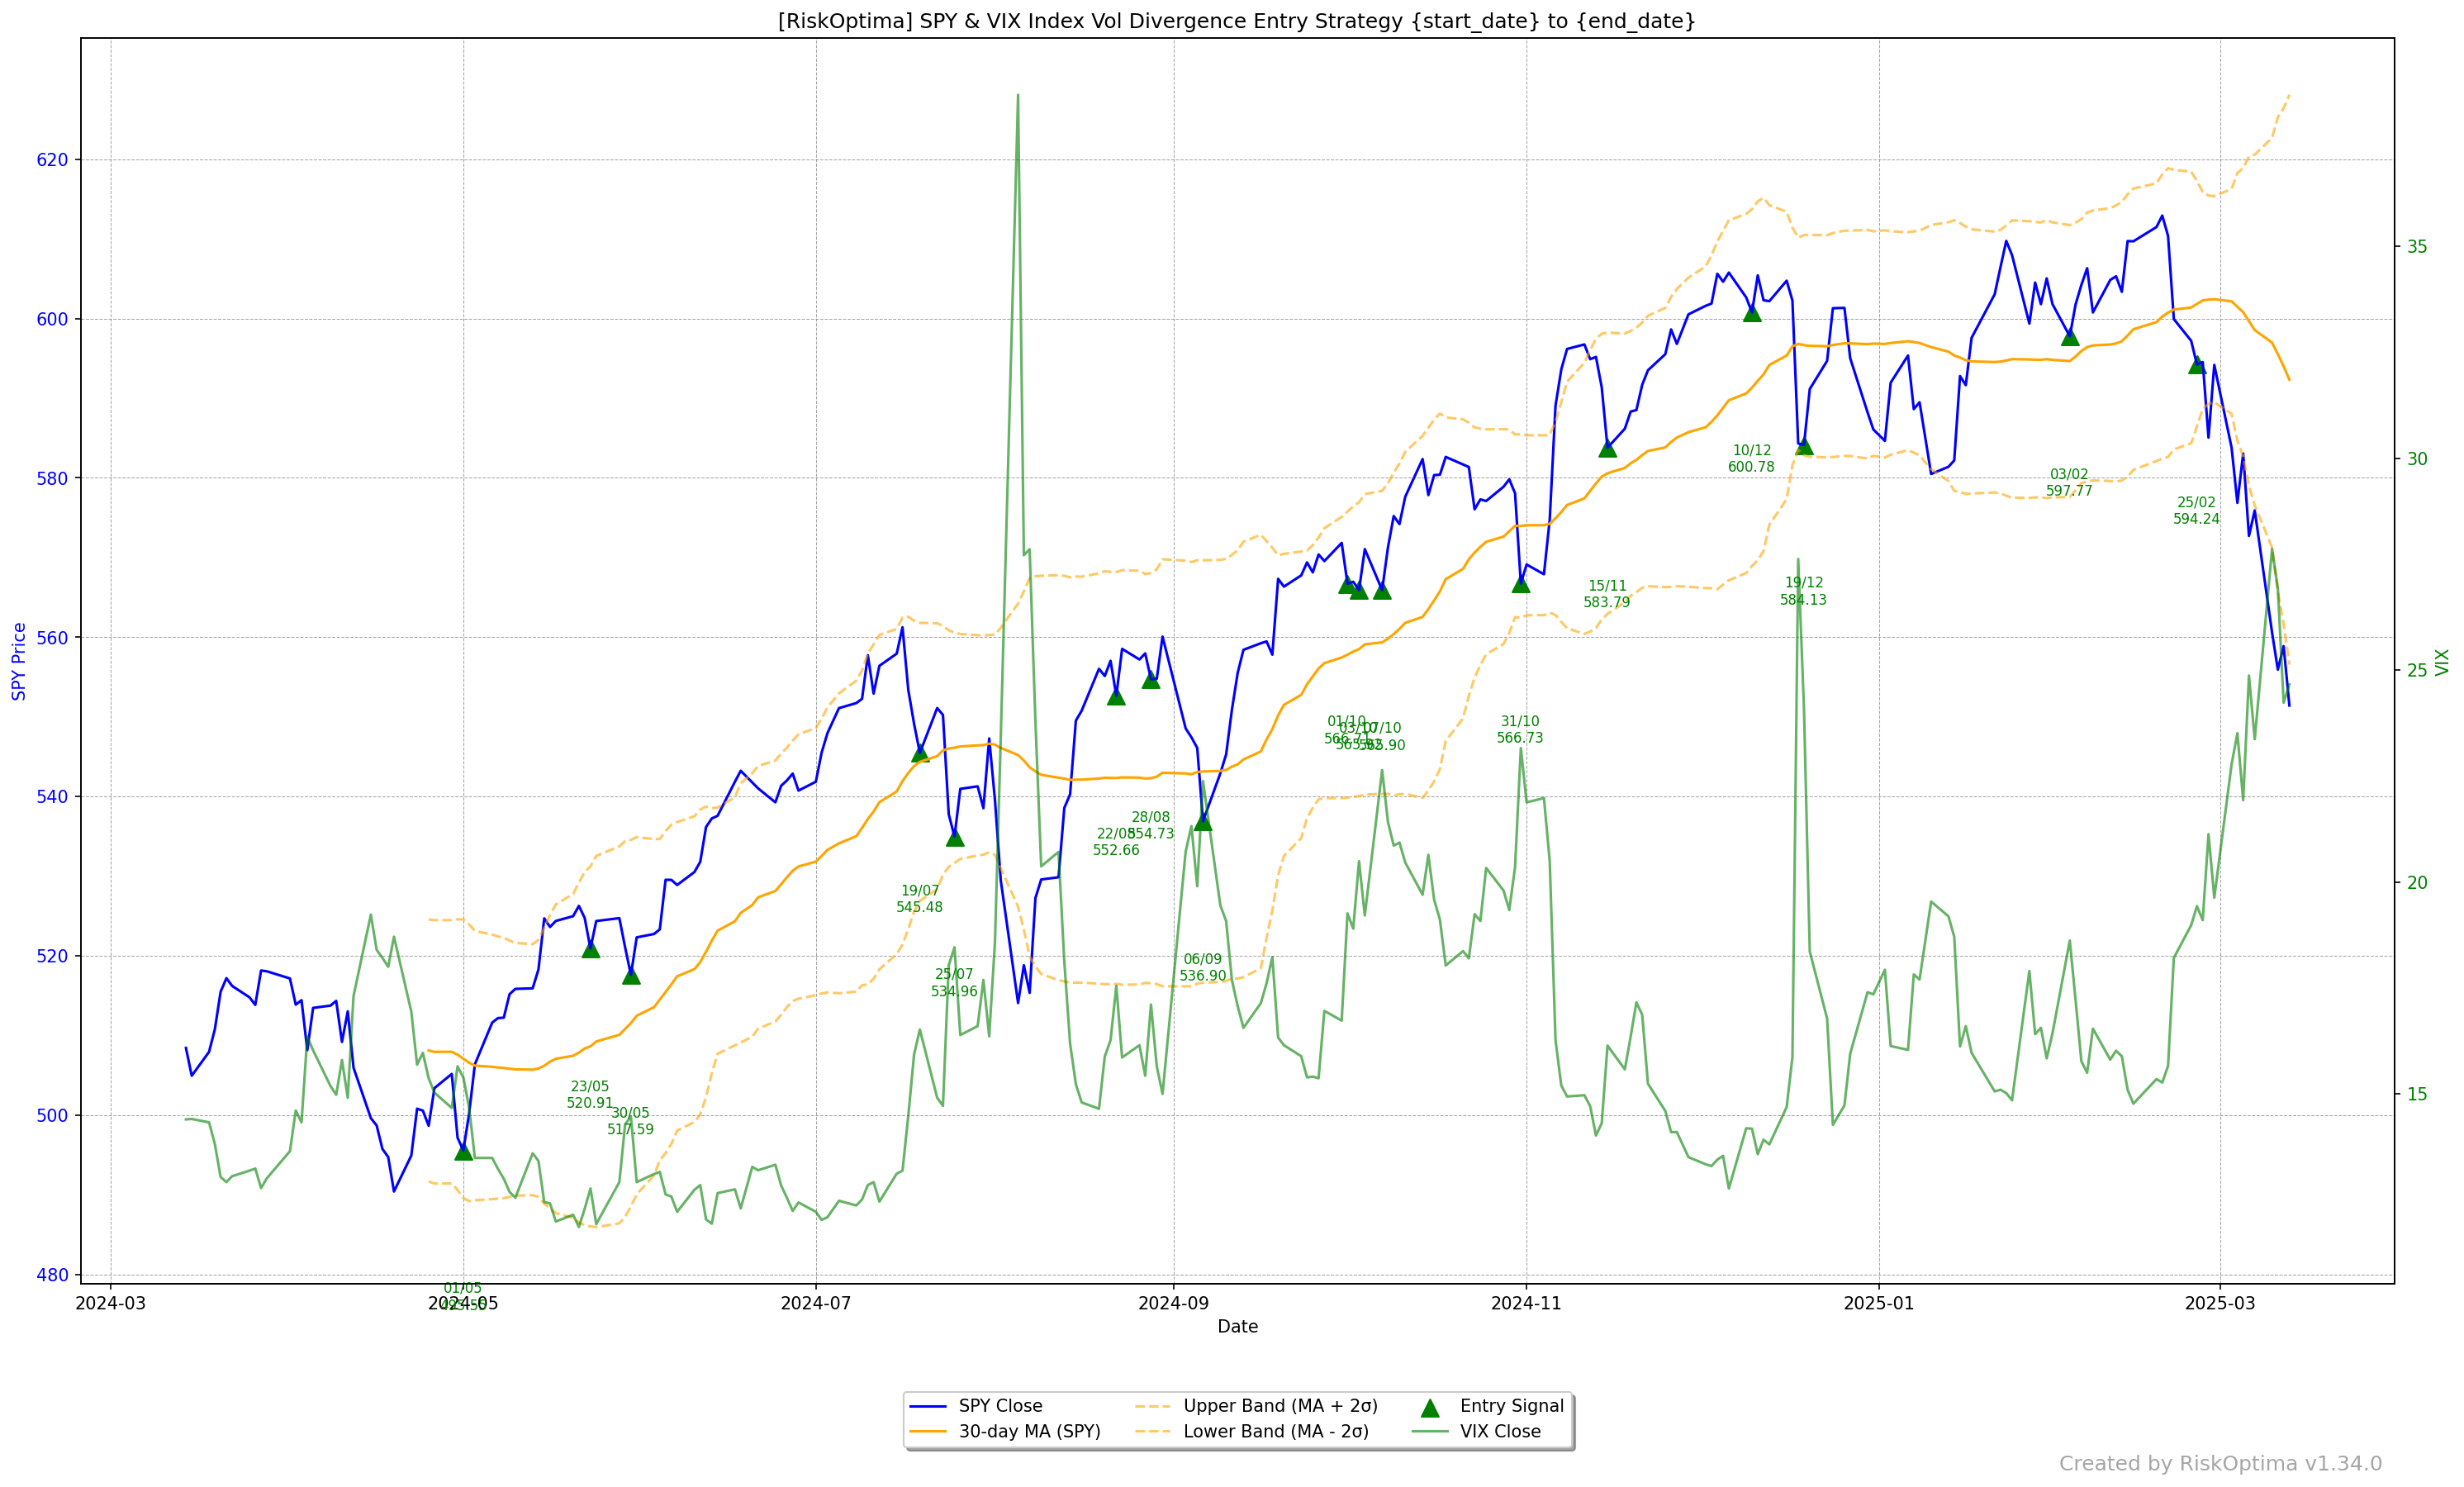
Example 6: Market Turns with SPY & VIX Divergence
ANALYSIS_START_DATE = RiskOptima.get_previous_year_date(RiskOptima.get_previous_working_day(), 1)
ANALYSIS_END_DATE   = RiskOptima.get_previous_working_day()

df_signals, df_exits, returns = RiskOptima.run_index_vol_divergence_signals(start_date=ANALYSIS_START_DATE,
                                                                            end_date=ANALYSIS_END_DATE)
Documentation
For complete documentation and usage examples, visit the GitHub repository:
Contributing
We welcome contributions! If you'd like to improve the package or report issues, please visit the GitHub repository.
License
RiskOptima is licensed under the MIT License.
Support me
1 maintainer

Metadata
1 maintainer
Release files for riskoptima 2.8.0
For a detailed explanation of source distributions (sdists) and built distributions (wheels), please see the package formats documentation.
Source distribution (sdist)
| File | Size | Uploaded | |
|---|---|---|---|
| riskoptima-2.8.0.tar.gz | 122.8 kB | Details |
Built distribution (wheel)
| File | Interpreter | ABI | Platform | Reset |
|---|---|---|---|---|
| riskoptima-2.8.0-py3-none-any.whl | Python 3 | none | any | Details |
Total release size: 255.4 kB
Release files / riskoptima-2.8.0.tar.gz
| Download URL | riskoptima-2.8.0.tar.gz |
|---|---|
| Size | 122.8 kB |
| Tags | Source |
|
SHA-256 checksum How to use checksums |
ff5879890b68a469a0587726de98cf840e74ddd027a9e3b1374b7cb085f41c56
|
|
BLAKE2b-256 checksum How to use checksums |
cefe025a32d82c126b5890e616ce02efb760411b39c496fd79c1bb216d92f3d3
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
No |
| Uploaded via |
poetry/1.8.5 CPython/3.12.7 Windows/11
|
Release files / riskoptima-2.8.0-py3-none-any.whl
| Download URL | riskoptima-2.8.0-py3-none-any.whl |
|---|---|
| Size | 132.6 kB |
| Tags | Python 3 |
|
SHA-256 checksum How to use checksums |
bfd7b5e8ac897d8c61ce18b63f868e9b47f7adfef1e25897e698c3ffca95e76b
|
|
BLAKE2b-256 checksum How to use checksums |
c849849814fde285a977bfa9f7abaa0125ca1971416555d62a4f38c055d99c1f
|
| Upload date | |
|
Uploaded using Trusted Publishing? What is trusted publishing? |
No |
| Uploaded via |
poetry/1.8.5 CPython/3.12.7 Windows/11
|














